Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Eine Seite. Zehn Minuten. Und du weißt, wo du stehst.
Der Finanzfahrplan 3.0 zum Ausdrucken: für mehr Überblick und Erspartes, das bleibt.
Ich werde oft gefragt: Wie kann ich mehr Geld sparen? Das ist natürlich eine berechtigte Frage, wenn du deine Ersparnisse erhöhen oder mit dem Aufbau von Ersparnissen beginnen möchtest. Während ich dir jetzt einige Spartipps für besseres Einkaufen 🛍 oder irgendetwas anderes geben könnte, möchte ich dir stattdessen einen wichtigen Geldtipp geben: Bezahle dich selbst zuerst.
Du kennst dies vielleicht, der Monat hat gerade begonnen, und das Geld ist schon wieder weg. Dabei hast du nicht verschwenderisch gelebt, nur das Alltägliche bezahlt: Miete, Strom, Einkauf, die Kinder, die Zahnarztrechnung. Und trotzdem bleibt am Monatsende nichts übrig.
Und bevor du zweifelst, nein, oft liegt das nicht an dir, sondern an der Reihenfolge. Du zahlst zuerst alles andere und sparst, was übrig ist. Nur bleibt fast nie etwas übrig.
Genau darum geht es heute, einfach und effektiv: Bezahle dich selbst zuerst. Du legst jeden Monat als Erstes einen kleinen Betrag zur Seite, bevor das Geld im Alltag verschwindet. Und der erste Topf, den du damit füllst, ist dein Notgroschen.
Ich zeige dir, wie du das in etwa 10 Minuten einrichtest: mit einem Dauerauftrag, einem Tagesgeldkonto bei einer anderen Bank und ohne dass du jeden Monat daran denken musst.
- Bezahle dich selbst zuerst: Was bedeutet es?
- Warum der Notgroschen dein erster Topf ist
- So richtest du es ein: Dauerauftrag in 4 Schritten
- Wie viel solltest du zur Seite legen?
- Wenn du später mehr Struktur möchtest: das Mehrkontenmodell
- Drei Stolpersteine und wie du sie vermeidest
- Und wenn das Unerwartete trotzdem kommt?
- Häufige Fragen
- Bezahle dich selbst zuerst: Der kleinste Schritt ist ein Dauerauftrag
Bezahle dich selbst zuerst: Was bedeutet es?
Die erste Rechnung, die du jeden Monat bezahlst, geht an dich.
Sobald dein Gehalt eingeht, wandert ein fester Betrag auf ein separates Konto. Erst danach zahlst du Miete, Versicherungen, Einkauf und alles andere.
Die Idee ist fast 100 Jahre alt. Sie stammt aus dem Klassiker „Der reichste Mann von Babylon“ von George S. Clason (1926). Und sie funktioniert bis heute, weil sie so einfach ist.
Wenn du das Prinzip auch von anderer Seite nachlesen möchtest, schau bei ING Wissen: Bezahl dich selbst zuerst vorbei.
Der Unterschied liegt nur in der Reihenfolge:
- Der übliche Weg: Gehalt kommt, Rechnungen, Alltag, am Ende schauen, was übrig ist.
- Der umgekehrte Weg: Gehalt kommt, ein Betrag für dich, Rechnungen, Alltag mit dem, was bleibt.
Du sparst quasi im Rückwärtsgang. Dein Alltag passt sich dem Rest an, nicht umgekehrt.
Du musst dich dafür nicht zusammenreißen. Du hast einfach weniger auf dem Konto, das du jeden Tag siehst. Und der Alltag richtet sich erstaunlich schnell danach.
Warum der Notgroschen dein erster Topf ist
Dein erster Topf ist nicht der Urlaub und nicht die Geldanlage. Es ist ein Notgroschen.
Denn das Unerwartete kommt. Immer. Die Waschmaschine, die Autoreparatur, die Zahnarztrechnung. Ohne Puffer holst du dir das Geld dann aus dem Dispo oder vom Ersparten, das eigentlich für etwas anderes gedacht war. Und fängst wieder von vorn an.
Mit einem Notgroschen bleibt aus dem Schreck eine Rechnung, die du bezahlen kannst.
Er gibt dir außerdem etwas, das du auf dem Konto nicht sehen kannst:
- Ruhe: Du zuckst bei der nächsten unerwarteten Rechnung nicht mehr zusammen.
- Klare Entscheidungen: Du entscheidest nicht mehr aus Panik.
- Raum für Pläne: Du musst bei einer Überraschung nicht ans Ersparte für etwas anderes gehen.
Wie groß muss er sein? Es gibt hier kein „alles oder nichts“. Ein erster Meilenstein sind 500 €. Das ist ein Betrag, der viele kleine Überraschungen auffängt. Später kannst du ihn ausbauen. Oft werden drei bis sechs Monate Lebenshaltungskosten genannt. Das ist ein Ziel für später, kein Startschuss, an dem du dich messen musst.
Und wo liegt er? Nicht auf deinem Girokonto. Dort verschwindet er im Alltag. Bei uns liegen Notgroschen und Urlaubskasse auf eigenen Tagesgeldkonten, getrennt vom Girokonto.
So richtest du es ein: Dauerauftrag in 4 Schritten
- Eröffne ein Tagesgeldkonto bei einer anderen Bank. Suche dir eines ohne Kontoführungsgebühr (0 €), auf das du täglich Zugriff hast. Bei einer anderen Bank, weil es dann nicht in der App auftaucht, die du jeden Tag öffnest. Das Geld ist außerhalb deines Sichtfelds und verlockt dich nicht beim Einkaufen. Bestell dazu keine Karte. Eine bestimmte Bank oder Zinsen nenne ich dir hier nicht, denn die ändern sich. Vergleiche die Konditionen in Ruhe selbst.
- Lege deinen Betrag fest. Er darf klein sein. Auch 20 € zählen. Mehr dazu gleich.
- Richte den Dauerauftrag ein, ein bis zwei Tage nach Geldeingang. Kommt dein Gehalt am 1., lass den Dauerauftrag am 2. oder 3. ausführen. Dann ist das Geld sicher da, bevor es abgebucht wird. Kommt dein Einkommen über den Monat verteilt, wähle den Tag nach dem größten Eingang.
- Lass ihn laufen. Entscheide nicht jeden Monat neu. Einmal einrichten, dann ist es erledigt. Ein Blick pro Monat auf den Kontostand reicht.
Das war es schon. Mehr brauchst du für den Anfang nicht.
Wie viel solltest du zur Seite legen?
Dafür gibt es keine richtige oder falsche Zahl. Ich nenne dir auch keine Pflichtquote. Wichtig ist, dass du anfängst und dass der Betrag zu deinem Leben passt.
So findest du deinen Startbetrag:
- Schau auf deinen letzten Monat. Was ist am Ende wirklich übrig geblieben, auch wenn es wenig war?
- Wähle einen Betrag, der dich im Alltag nicht in den Dispo schiebt.
- Wenn du unsicher bist, nimm 20 €. Kleinvieh macht auch Mist, und 20 € im Monat sind 240 € im Jahr.
Du kannst den Betrag jederzeit erhöhen. Zum Beispiel, wenn eine Rate ausläuft: Dann schicke diesen Betrag direkt auf dein Tagesgeldkonto, bevor er im Alltag versickert.
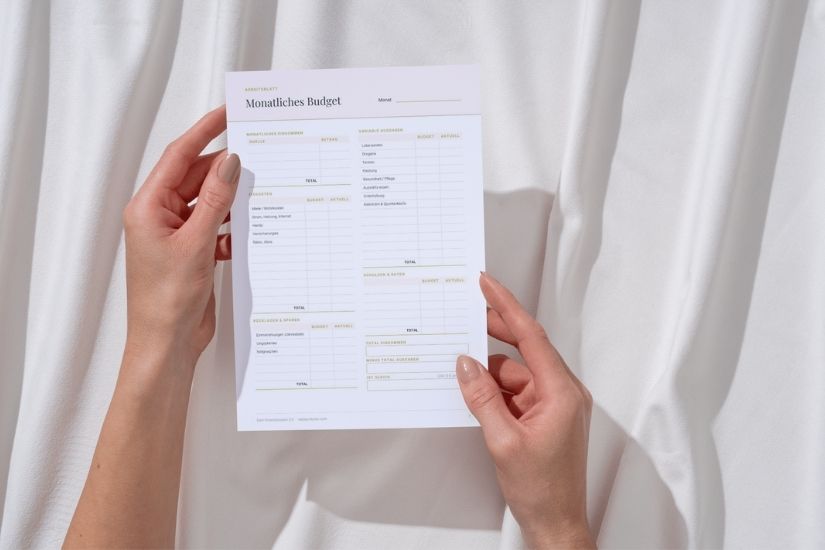
Wenn du noch keinen Überblick hast, was jeden Monat wirklich übrig bleibt, hilft dir meine Budgetplaner Vorlage weiter.
Wenn du später mehr Struktur möchtest: das Mehrkontenmodell
Für den Start reicht ein einziges zusätzliches Konto. Wenn dein Notgroschen steht, kannst du weitere Töpfe ergänzen. Viele arbeiten mit vier Konten:
- Girokonto für Rechnungen: Miete, Strom, Versicherungen. Am besten ohne Bankkarte, damit du nicht in Versuchung kommst.
- Konto für den Alltag: Essen, Freizeit, Kleidung. Ist das Geld für den Monat aufgebraucht, ist es aufgebraucht.
- Sparkonto für den Notgroschen: Dein erster Topf.
- Sparkonto für Ziele: Urlaub, größere Anschaffungen, Rücklagen für Einmalzahlungen.
Dabei gilt: so viele Konten, wie du im Blick behalten kannst. Wenn du den Überblick verlierst, sind es zu viele. Das Modell soll dein Leben einfacher machen, nicht komplizierter. Du kannst auch einfach bei deinem Notgroschen-Konto bleiben.
Drei Stolpersteine und wie du sie vermeidest
- Der Betrag ist zu hoch. Dann fehlt Geld für Miete oder Einkauf, du holst dir das Gesparte zurück, und das Gefühl „Das klappt eh nicht“ setzt ein. Starte lieber klein. Langsamer heißt nicht gescheitert.
- Der Notgroschen wird für Planbares genutzt. Ein Notfall ist unerwartet, nötig und nicht verschiebbar, wie die kaputte Waschmaschine oder die Zahnarztrechnung. Weihnachtsgeschenke oder die jährliche Versicherung kommen dagegen jedes Jahr wieder. Dafür legst du einen eigenen Topf an.
- Es gibt keinen Dauerauftrag. Gute Vorsätze ohne Automatik gehen im Alltag unter. Der Dauerauftrag nimmt dir die Entscheidung ab.
Wenn du gerade im Dispo bist oder Raten abzahlst, ist auch ein kleiner Betrag sinnvoll, damit nicht jede Überraschung neuen Dispo bedeutet. Steckst du in akuter Überschuldung, wende dich bitte zuerst an eine Schuldnerberatung, zum Beispiel bei der Caritas, dem DRK oder der Diakonie.
Und wenn das Unerwartete trotzdem kommt?
Dann bist du vorbereitet. Genau dafür ist der Notgroschen da.
Der Dauerauftrag ist der erste Baustein deines Sicherheitssystems. Am 16.11.2026 startet die nächste Runde meiner Challenge „Das Sicherheitssystem“. Vier Wochen lang bauen wir per Mail Schritt für Schritt auf, was dir bei Überraschungen Sicherheit gibt. Trage dich gern vorab auf die Warteliste ein, dann verpasst du den Start nicht.
Häufige Fragen
Wie viel Notgroschen brauche ich?
Ein erster Meilenstein sind 500 €. Als langfristiges Ziel werden oft drei bis sechs Monate Lebenshaltungskosten genannt. Du musst nicht gleich dort starten.
Wann darf ich an den Notgroschen?
Wenn die Ausgabe unerwartet, nötig und nicht verschiebbar ist. Stell dir vor dem Überweisen kurz die Frage: Konnte ich das vorher planen?
Warum eine andere Bank?
Weil du das Geld dann nicht jeden Tag in deiner Banking-App siehst. Was außerhalb deines Sichtfelds liegt, gibst du viel seltener aus.
Was, wenn nach dem Dauerauftrag am Monatsende Geld fehlt?
Dann war der Betrag zu hoch. Senke ihn für den nächsten Monat und starte kleiner. Es zählt, dass du dranbleibst, nicht die Höhe.
Ist ein Tagesgeldkonto eine Geldanlage?
Nein, es ist ein Sparplatz für Geld, das du bei Bedarf brauchst. Investieren kommt später und ist nicht Thema dieses Beitrags. Das hier ist keine Anlageempfehlung.
Bezahle dich selbst zuerst: Der kleinste Schritt ist ein Dauerauftrag
Wenn am Monatsende nichts übrig bleibt, ändere zuerst die Reihenfolge, nicht deine Persönlichkeit. Bezahle dich selbst zuerst, mit einem Dauerauftrag ein bis zwei Tage nach Geldeingang, auf ein Tagesgeldkonto bei einer anderen Bank. Mach den Notgroschen zu deinem ersten Topf und starte so klein, wie es für dich passt.
Eine Teilnehmerin beschreibt es so: „Ich habe eine Finanzroutine, die mir Sicherheit gibt, auch wenn ich noch nicht da bin, wo ich gerne wäre.“ (Anne)
Genau darum geht es: Du musst noch nicht am Ziel sein. Du bist auf dem Weg.
Dein nächster Schritt (10 Minuten): Richte heute noch den Dauerauftrag ein, auch mit 20 €.
Du möchtest dein Gehalt gleich sinnvoll aufteilen? Mit Dein Gehaltsplan legst du fest, was du jeden Monat zuerst zur Seite legst und was dir für den Rest bleibt.
Du möchtest dein Sicherheitssystem Schritt für Schritt aufbauen? Hier findest du die Infos und die Warteliste zur Challenge „Das Sicherheitssystem“.
Wie hoch ist dein erster Betrag? Schreibe ihn mir gern in die Kommentare.
→ Speichere dir diesen Artikel auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.