Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Keine Ersparnisse?
Starte mit deinen ersten 500 € – in 15 Minuten.
Es mag noch in weiter Ferne liegen, aber das neue Jahr kommt bestimmt. Warum erzähle ich dir das? Ganz einfach: Das neue Jahr ist für die meisten Menschen eine Zeit, in der sie sich neue Ziele setzen. Was übrigens völlig in Ordnung ist. Da ich mich beruflich mit Finanzen beschäftige, habe ich einen Vorschlag für dich: Mach 2027 zu dem Jahr, in dem du deine ersten Ersparnisse aufbaust – besonders dann, wenn du bisher noch keine Ersparnisse hast.
Keine Ersparnisse zu haben, ist kein Fehler. Es kann aber großen Stress auslösen, vor allem wenn etwas Unerwartetes passiert. Genau dann brauchst du oft Geld, das du gerne vorher zurückgelegt hättest.
Im Laufe der Jahre habe ich viele Frauen begleitet, die bei null oder sogar mit Schulden begonnen haben. Sie alle hatten den Wunsch, Ersparnisse aufzubauen. Doch die wichtigste Erkenntnis für mich war: Den meisten fehlte es weder an Disziplin noch an der nötigen Bereitschaft. Vielmehr hatten sie nie gelernt, wie sie ihr Geld effektiv managen können – selbst in einem hektischen Alltag. Sie gehen arbeiten und kümmern sich um die Familie, doch das Geld ist schneller weg, als der Monat vergeht.
Ich habe nun all meine persönlichen Erfahrungen beim Aufbau von Ersparnissen sowie das Wissen aus meiner Arbeit mit Hunderten von Frauen zusammengetragen. Daraus ist ein Leitfaden entstanden, der als Blaupause dafür dient, wie ich selbst vorgehen würde, wenn ich heute keine Ersparnisse hätte.
Ja, ich versetze mich gerne in diese Lage, damit ich klarer sehen kann, was wirklich helfen würde. Das liegt auch daran, dass ich selbst schon in dieser Situation war – doch dazu später mehr im Artikel.
Vorher werfen wir einen Blick auf einige interessante Statistiken. Sie lösen zwar nicht dein Problem, aber sie zeigen dir: Du bist damit nicht allein.
- Keine oder kaum Ersparnisse trotz Einkommen – damit bist du nicht allein
- Meine Ausgangslage: Warum ich über Geld spreche
- Bevor du startest: Verzeih dir die Vergangenheit
- Wenn das Leben dazwischenkommt
- Wo du deine Ersparnisse 2027 sicher parkst
- Typische Fehler, wenn du keine Ersparnisse hast
- Nach dem Notgroschen: Wie es weitergehen kann
- FAQ: Keine Ersparnisse – was jetzt?
- Fazit: Keine Ersparnisse sind ein Startpunkt, kein Urteil
Keine oder kaum Ersparnisse trotz Einkommen – damit bist du nicht allein
Mehr als jeder vierte Haushalt in Deutschland hat nach eigenen Angaben keine Ersparnisse. In einer Ipsos-Umfrage im Auftrag der ING* sagten 27 Prozent der Befragten, dass sie kein Geld auf der hohen Kante haben. Ein Jahr zuvor waren es noch 23,5 Prozent. Fast die Hälfte von ihnen verdient nach eigener Aussage nicht genug, um etwas zurückzulegen.
Frauen trifft das besonders. Laut einer BlackRock-Umfrage* haben 56 Prozent der befragten Frauen weniger als 5.000 Euro oder gar keine Ersparnisse, bei den Männern sind es 33 Prozent. Ein wichtiger Grund ist die Teilzeit: 45 Prozent der befragten Frauen arbeiten in Teilzeit, aber nur 13 Prozent der Männer.
Vielleicht kennst du das Gefühl: Alle anderen bekommen es irgendwie hin, aber im Detail spricht niemand darüber. Die Zahlen zeigen etwas anderes.
Meine Erfahrung auch: Die Ursache ist meistens nicht fehlender Wille, sondern ein fehlender Überblick.
*Quellen: [ING-Pressemitteilung, Befragung Dezember 2025], [BlackRock-Studie 2026]
Meine Ausgangslage: Warum ich über Geld spreche
Einer der Gründe, warum ich einen Blog über persönliche Finanzen gestartet habe, ist meine eigene Familie. Mein Vater kümmerte sich um die Finanzen meiner Eltern. Er war damit überfordert, sprach aber nie offen darüber. Irgendwann kam heraus, dass meine Eltern finanzielle Probleme hatten und nicht über ausreichende Ersparnisse verfügten. Meine Geschwister und ich konnten zwar finanziell nicht aushelfen, aber wir taten unser Bestes, um die Situation gemeinsam zu meistern.
Damals wurde mir klar: In der Schule haben wir nichts über Geld gelernt, schon gar nicht, wie wir selbstbewusst damit umgehen. Genau hier setze ich an.
Anfang 2026 haben wir in meinem Workshop gemeinsam einen Sparplan für das Jahr erstellt. Meinen eigenen Plan habe ich öffentlich gemacht, und ja, ich verfolge ihn weiterhin.
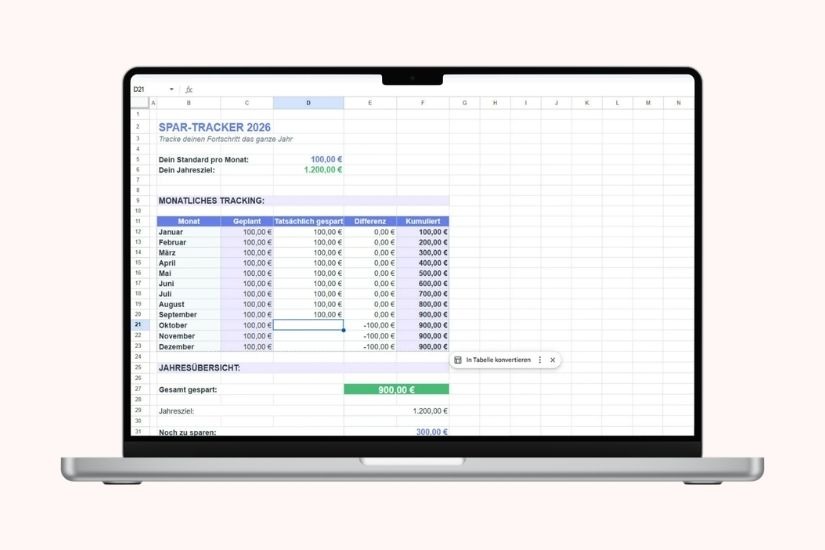
Du hast es 2026 nicht geschafft? Das ist völlig in Ordnung. Mit den folgenden Schritten kannst du 2027 neu starten.
Bevor du startest: Verzeih dir die Vergangenheit
Bevor wir ins Detail gehen, möchte ich dich an etwas sehr Wichtiges erinnern, das ich über die Jahre gelernt habe. Vielleicht bist du bisher nicht so mit deinem Geld umgegangen, wie du es wolltest, und hast nichts gespart. Das ist die Vergangenheit – sie lässt sich nicht mehr ändern. Nimm stattdessen die Haltung einer Anfängerin ein, verzeihe dir selbst und starte mit diesen Schritten neu.
Schritt 1: Überblick verschaffen – ohne schlechtes Gewissen
Der erste wichtige Schritt ist es, dir einen vollständigen Überblick zu verschaffen – ganz ohne Bewertung. Meistens glauben wir, über unsere finanzielle Situation bestens Bescheid zu wissen. Doch Gedanken sind keine Fakten.
Du musst alle Zahlen kennen. Wohin fließt dein Geld im Laufe des Monats? Es geht dabei um die täglichen Ausgaben, die Fixkosten sowie um all jene Kosten, die nur ein- oder zweimal im Jahr anfallen – also gerade um jene Ausgaben, die bei der Planung oft übersehen werden.
Als ich anfing, mich um unsere Finanzen zu kümmern, habe ich ein Haushaltsbuch angelegt. Heute weiß ich: Aufschreiben allein reicht nicht. Aber es hat mir sehr geholfen, alle Ausgaben auf einen Blick zu sehen.
Nutzt du schon etwas Ähnliches? Wunderbar, dann hast du eine gute Grundlage.
Ein Haushaltsbuch zeigt dir, wohin dein Geld geflossen ist. Es schaut also zurück.
Was dir wirklich hilft, ist der Blick nach vorn:
Bevor der Monat beginnt, entscheidest du, wofür dein Geld eingesetzt wird.
- Wie viel geht an Fixkosten?
- Wie viel an Lebensmittel?
- Und wie viel legst du zurück?
So wird aus dem Aufschreiben ein Plan. Und aus dem Plan wird ein Gefühl von Kontrolle, statt am 8. des Monats aufs Konto zu schauen und zu hoffen, dass es reicht.
Schritt 2: Deine ersten 500 € – ein Ziel, das zu deinem Alltag passt
Einen Fehler sehe ich bei Frauen ohne Ersparnisse immer wieder: Sie wählen ein Sparziel, das viel zu weit weg ist.
Warum ein kleines Etappenziel wichtiger ist als der perfekte Plan
Wenn du noch keine Ersparnisse hast, kannst du nicht direkt 5.000 oder 10.000 Euro zurücklegen. Du brauchst ein Ziel, das wirklich machbar ist und dir im Notfall trotzdem hilft. Denk daran: Es ist nur dein erstes Ziel für den Start, nicht für immer. Es ist der Beweis, dass du sparen kannst.
500 Euro können so ein Ziel sein. Das ist ein kleiner Schritt auf einem längeren Weg, aber hilfreicher als jeder perfekte Plan. Den Rest lernst du unterwegs.
Hier sind vier einfache Tipps:
- Bezahle dich selbst zuerst: Leg jeden Monat Geld zur Seite, bevor du es für andere Dinge ausgibst. Egal, wie klein der Betrag ist, auch kleine Beträge zählen. Am einfachsten geht das mit einem Dauerauftrag direkt nach dem Gehaltseingang.
- Ein eigenes Sparkonto außerhalb deines Sichtfelds: Bewahre deine Ersparnisse an einem separaten Ort auf. Dort siehst du sie nicht ständig und gibst sie nicht so leicht aus.
- Was habe ich schon zu Hause: Bevor du Geld für etwas ausgibst, bei dem du nicht sicher bist, ob du es brauchst: Schau erst nach, was du schon zu Hause hast. Ein ehrlicher Blick in Vorratsschrank, Kleiderschrank und Keller lohnt sich.
- Kleinvieh macht auch Mist: Am Monatsende bleibt vom Lebensmittelbudget manchmal ein kleiner Rest übrig. 12 Euro hier, 20 Euro da. Meistens verschwindet dieses Geld unbemerkt im nächsten Monat. Überweise diesen Rest stattdessen direkt auf dein Sparkonto.
Allein wird dich keiner dieser Beträge reich machen. Aber zusammen bringen sie dich deinem 500-€-Ziel ein gutes Stück näher. Und jede Überweisung erinnert dich daran: Ich kann sparen.
Du weißt nicht, wo du anfangen sollst? Hol dir meinen kostenlosen 500-€-Tracker zum Ausmalen.
Schritt 3: Dispo und Kreditkarte schrittweise abbauen
Dieser Schritt verändert wirklich alles.
Ich erinnere mich noch gut an die Zeit, als mein Mann und ich tief in den roten Zahlen steckten. Unser Dispo war voll ausgeschöpft. Wir kamen einfach auf keinen grünen Zweig, das Geld war ständig knapp. Erst als wir den Dispo ausgeglichen hatten, konnten wir richtig mit dem Sparen beginnen.
Bei meinen Eltern habe ich dasselbe erlebt: Für sie war der Dispo eine Art Puffer.
Dabei ist der Dispo kein Geschenk der Bank. Sie verdient daran, und zwar nicht zu knapp. Die Bank kassiert viel mehr Zinsen, als du selbst auf dein Erspartes bekommst.
Fang an, deine Schulden zu tilgen, und beginne ebenfalls gleichzeitig mit dem Sparen. Schon ein kleiner Puffer kann verhindern, dass du bei der nächsten unerwarteten Rechnung wieder in die Schuldenfalle tappst.
Hinweis: Wenn dir die Schulden über den Kopf wachsen, wende dich zuerst an eine kostenlose Schuldnerberatung, zum Beispiel bei der Verbraucherzentrale, der Caritas oder dem Deutschen Roten Kreuz.
Schritt 4: Vom Mini-Puffer zum echten Notgroschen
Die ersten drei Schritte sind dein Fundament, denn sie beweisen, dass du in der Lage bist, Geld zu sparen und deine Finanzen zu regeln.
Doch wie sieht es mit dem nächsten Schritt aus – mehr zu sparen?
Sobald du den ersten Betrag angespart hast, gewinnst du nicht nur Geld, sondern auch Vertrauen in dich selbst. Genau hier beginnt der eigentliche Wandel.
Nehmen wir an, du hattest Schulden. Du hast begonnen, die ersten 500 Euro zu sparen, während du gleichzeitig deine Schulden abbezahlt hast. Nun bist du schuldenfrei. Das Geld, das du nicht mehr für die Schuldentilgung benötigst, kannst du jetzt verwenden, um deine Ersparnisse zu erhöhen.
Anstatt mehr Geld für Dinge auszugeben, die du nicht benötigst, setzt du diese Mittel gezielt ein, um ein größeres finanzielles Polster aufzubauen.
Dabei kannst du auch schrittweise vorgehen.
Und wie viel Notgroschen braucht eine Familie? Dies kannst du hier genauer nachlesen. →
Mein Tipp: Trenne Rücklagen für Einmalzahlungen und für echte Notfälle.
Das ist einer der wichtigsten Punkte überhaupt. Die Kfz-Versicherung ist kein Notfall. Sie kommt jedes Jahr, und du weißt genau, wann.
Wenn du alles in einen Topf wirfst, passiert Folgendes: Die Versicherung wird bezahlt, Weihnachten kommt, und plötzlich ist dein Notgroschen fast leer. Dann geht die Waschmaschine kaputt, und du stehst wieder bei null.
Deshalb brauchst du zwei getrennte Töpfe:
- Rücklage für Einmalzahlungen: Hier sparst du jeden Monat einen festen Betrag für alles, was nur ein- oder zweimal im Jahr kommt, wie Kfz-Versicherung oder Weihnachten. Dieses Geld darfst du planmäßig ausgeben.
- Notgroschen: Dieses Geld ist nur für das Unerwartete da, zum Beispiel für eine kaputte Heizung, eine Autoreparatur oder einen Jobverlust.
Viele Banken bieten kostenlose Unterkonten an. So kannst du beide Töpfe einfach auseinanderhalten.
Wenn das Leben dazwischenkommt
Ich weiß: All diese Schritte klingen vernünftig, solange das Leben perfekt läuft. Aber das tut es nicht. Das Leben macht uns oft genau dann einen Strich durch die Rechnung, wenn wir es am wenigsten erwarten. Das ist völlig in Ordnung.
Der wichtigste Rat, den ich dir hier geben kann, lautet: Geh davon aus, dass das Leben dazwischenkommen wird. Du weißt zwar nicht, wann und wie. Aber wenn du damit rechnest, kannst du handeln.
Krankheit, Kinder, Pflege: Warum ein Rückschlag kein Neuanfang bei null ist
Daraus folgt mein zweitwichtigster Rat: Auch wenn du auf dein Erspartes zurückgreifen musst, fängst du nicht wieder bei null an. Du hast bereits bewiesen, dass du sparen kannst. Du hast ein System, das funktioniert. Und damit schaffst du es wieder.
Wichtig: Dein Notgroschen ist genau für solche Fälle da. Du darfst und sollst ihn im Notfall nutzen. Er ist kein Geld für deine langfristige Zukunft. Das ist ein eigener Bereich und einer der nächsten Schritte auf deinem finanziellen Weg.
Geld als Paar: Wenn ihr unterschiedlich über Ausgaben denkt
Vielleicht kennst du das: Du möchtest sparen, dein Partner sieht das entspannter. Oder umgekehrt. Das ist ganz normal. Wir alle haben unsere eigene Geschichte mit Geld, und die bringen wir in die Beziehung mit.
Bei meinen Eltern habe ich erlebt, was passiert, wenn nicht offen über Geld gesprochen wird. Deshalb mein Rat: Sprecht darüber, bevor es brennt. Nicht zwischen Tür und Angel, sondern ganz bewusst.
Diese Fragen helfen euch beim Einstieg:
- Was bedeutet Sicherheit für jeden von uns?
- Wofür wollen wir gemeinsam sparen?
- Welcher Betrag fühlt sich für uns beide machbar an?
Ihr müsst nicht in allem einer Meinung sein. Viele Paare lösen das mit einem gemeinsamen Konto für Fixkosten und Sparziele. Dazu hat jeder einen festen Betrag, über den er frei entscheiden kann. So fühlt sich niemand kontrolliert, und das gemeinsame Ziel bleibt trotzdem im Blick.
Hinter dem Plan? Warum langsamer nicht gescheitert heißt
Es wird Monate geben, in denen du weniger sparst als geplant. Oder gar nichts. Das Auto muss in die Werkstatt, die Kinder brauchen neue Winterschuhe, und schon ist der Monat vorbei.
Das bedeutet nicht, dass du gescheitert bist. Es bedeutet nur, dass du langsamer vorankommst. Und langsam ist immer noch schneller als gar nicht.
Wenn du hinter deinem Plan liegst, frage dich nicht: „Warum schaffe ich das nicht?“
Frage dich lieber: „Was kann ich diesen Monat schaffen?“ Vielleicht sind es nur 20 Euro. Dann sind es eben 20 Euro. Wichtig ist, dass du dranbleibst.
Und wenn dein Plan dauerhaft nicht passt, dann ist nicht dein Durchhaltevermögen das Problem, sondern der Plan. Passe ihn an dein Leben an, nicht umgekehrt.
Wo du deine Ersparnisse 2027 sicher parkst
Eine Frage höre ich immer wieder: Wo lege ich mein Erspartes am besten an? Eine pauschale Antwort gibt es nicht, denn es kommt darauf an, wofür du sparst.
Tagesgeld, Festgeld oder Girokonto?
- Notgroschen: Er sollte jederzeit verfügbar sein. Ein Tagesgeldkonto ist ideal, denn du kommst sofort an dein Geld und bekommst ein wenig Zinsen. Alternativ geht auch ein separates Girokonto, solange du es klar von deinem Alltagskonto trennst.
- Rücklagen für Einmalzahlungen: Auch dieses Geld sollte schnell verfügbar sein. Ein Unterkonto oder ein digitales Sparschwein in deiner Banking-App ist hier eine gute Wahl.
- Geplante größere Ausgaben: Für Sparziele, die du nicht sofort brauchst, eignet sich ein Tagesgeldkonto oder ein Festgeldkonto mit kurzer Laufzeit.
- Altersvorsorge: Dieses Geld legst du langfristig an, zum Beispiel in ETFs, Aktien oder Fonds. Sie bieten auf lange Sicht höhere Renditechancen, können aber zwischendurch schwanken. Investiere deshalb nur Geld, das du viele Jahre nicht brauchst.
Wenn du deine Ersparnisse so trennst, hat jeder Euro seinen Zweck. Das gibt dir Sicherheit und Flexibilität.
Typische Fehler, wenn du keine Ersparnisse hast
Diese Fehler sehe ich bei den Frauen, die ich begleite, immer wieder. Und ehrlich gesagt: Einige davon habe ich selbst gemacht.
- Gespartes zurückholen, um den Dispo zu verkleinern: Das fühlt sich im ersten Moment vernünftig an. Aber ohne Puffer rutschst du bei der nächsten Rechnung direkt wieder ins Minus. Lass deinen kleinen Puffer stehen und tilge den Dispo mit festen monatlichen Beträgen.
- Sparen erst am Monatsende: Was am Ende übrig bleibt, ist meistens: nichts. Spare deshalb am Anfang des Monats, direkt nach dem Gehaltseingang.
- Zu hohe Sparziele: Wenn du dir 300 Euro im Monat vornimmst und nur 50 schaffst, fühlst du dich schnell als Versagerin. Starte lieber klein und steigere dich.
- Einmalzahlungen vergessen: Die Kfz-Versicherung und Weihnachten kommen jedes Jahr. Plane sie ein, sonst fressen sie deinen Notgroschen auf.
- Ratenkäufe und „Buy now, pay later“: Das klingt harmlos, weil die einzelne Rate klein ist. Aber viele kleine Raten summieren sich schnell. Und sie binden Geld, das du eigentlich zum Sparen brauchst.
Nach dem Notgroschen: Wie es weitergehen kann
Wenn du einen Notgroschen gespart hast, hast du etwas geschafft, das mehr als ein Viertel der Haushalte in Deutschland nicht haben. Nimm dir einen Moment, um das zu feiern. Wirklich.
Und dann darfst du den Blick weiter nach vorn richten. Denn der Notgroschen schützt dich vor dem Unerwarteten. Für deine Zukunft benötigst du aber noch mehr: deine Altersvorsorge.
Gerade für uns Frauen ist das ein wichtiges Thema. Durch Teilzeit, Kinderpausen und Pflegezeiten ist unsere gesetzliche Rente oft deutlich niedriger. Wer hier früh anfängt, hat die Zeit auf seiner Seite.
Das Gute: Du musst dafür kein Finanzprofi werden. Das System, das du für deinen Notgroschen aufgebaut hast, funktioniert auch hier. Ein fester Betrag, automatisch, jeden Monat.
FAQ: Keine Ersparnisse – was jetzt?
Ist es zu spät, mit 50 ohne Ersparnisse anzufangen?
Nein. Natürlich hast du weniger Zeit als mit 25. Aber mit 50 hast du oft etwas, das viele Jüngere nicht haben: ein stabileres Einkommen und vielleicht Kinder, die langsam aus dem Haus sind. Jeder Euro, den du ab heute zurücklegst, ist ein Euro mehr Sicherheit. Der beste Zeitpunkt zum Starten war gestern. Der zweitbeste ist heute.
Sollte ich erst den Dispo tilgen oder erst sparen?
Beides gleichzeitig. Bau dir zuerst einen kleinen Puffer auf, zum Beispiel 500 Euro. Tilge parallel deinen Dispo mit einem festen monatlichen Betrag. So verhinderst du, dass die nächste unerwartete Rechnung dich direkt wieder ins Minus bringt.
Wie spare ich, wenn mein Partner anders mit Geld umgeht?
Sprecht offen darüber, was euch beiden wichtig ist. Ihr müsst nicht in allem einer Meinung sein. Ein gemeinsames Konto für Fixkosten und Sparziele und dazu ein fester Betrag für jeden zur freien Verfügung schaffen oft einen guten Ausgleich.
Was tun, wenn ich mein Erspartes immer wieder zurückhole?
Dann liegt es wahrscheinlich zu nah an deinem Alltagskonto. Leg es auf ein separates Konto bei einer anderen Bank, das du nicht in deiner Banking-App siehst. Prüfe außerdem, ob du wirklich Notfälle bezahlst oder planbare Einmalzahlungen. Für die brauchst du einen eigenen Topf.
Wie viel Notgroschen braucht eine Familie mit Kindern?
Als Ausgangsregel drei bis sechs Monate deiner notwendigen Ausgaben, also Miete, Nebenkosten, Lebensmittel, Versicherungen und Mobilität. Für eine Familie mit zwei Kindern können das schnell 8.000 bis 16.000 Euro sein. Lass dich davon nicht entmutigen. Starte mit 500 Euro und arbeite dich Monat für Monat vor.
Fazit: Keine Ersparnisse sind ein Startpunkt, kein Urteil
Wenn du keine Ersparnisse hast, besteht der erste Schritt nicht darin, sämtliche Ausgaben zu streichen, auch wenn das der erste Impuls ist. Das hilft vielleicht kurzfristig, aber nicht auf Dauer.
Du brauchst eine echte Strategie:
- Verschaffe dir einen Überblick, ohne schlechtes Gewissen und inklusive aller Einmalzahlungen.
- Spare deine ersten 500 Euro, automatisch und direkt nach dem Gehalt.
- Baue deinen Dispo Schritt für Schritt ab, während dein kleiner Puffer stehen entsteht.
- Wachse vom Mini-Puffer zum echten Notgroschen, in deinem Tempo.
Du musst nicht alles auf einmal schaffen. Du musst nur anfangen.
Deshalb habe ich eine kleine Aufgabe für dich, und zwar für diese Woche: Richte einen Dauerauftrag ein. Egal über welchen Betrag, 25 Euro, 50 Euro, was für dich machbar ist. Das dauert fünf Minuten. Und es ist dein erster echter Schritt raus aus „keine Ersparnisse“.
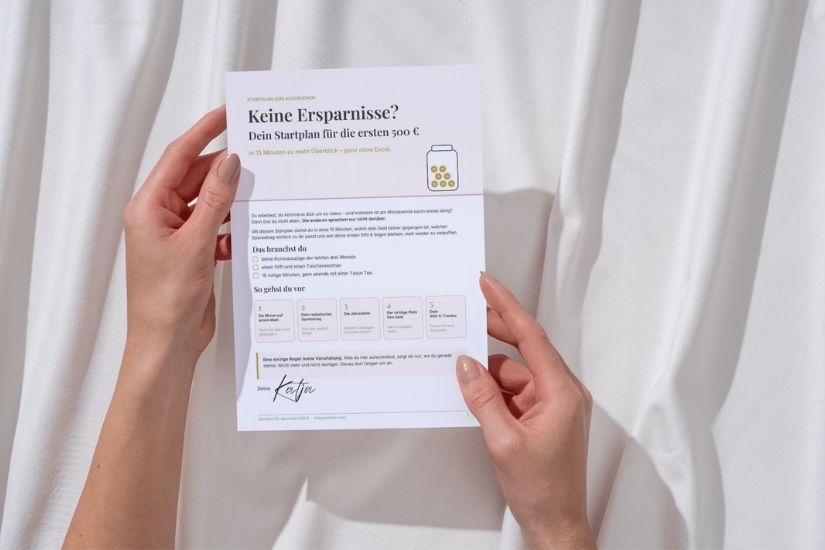
Wenn du dabei Unterstützung möchtest, hol dir meinen kostenlosen Startplan für die ersten 500 Euro.
Und wenn du lieber nicht allein starten möchtest: In meiner 4-Wochen-Challenge begleite ich dich Schritt für Schritt, gemeinsam mit anderen Frauen, die genau da stehen, wo du jetzt stehst.
2027 kann dein Jahr werden. Ich freue mich, wenn du dabei bist.
Hinweis: Dieser Artikel dient der allgemeinen Information und ersetzt keine individuelle Finanz-, Steuer- oder Rechtsberatung.
→ Speichere dir diesen Artikel auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.

Danke für deine liebe Motivation und das vernünftige Aufzählen. Bin froh, dass wir schon Jahre mit Leichtigkeit sparen. Ein Neben Job is grad organisatorisch nicht möglich, weil ich studiere und bei meinem Freund der Körper es nicht erlaubt. Auf dass du noch viele erreichen kannst… 🥳🥳🥳
Ich freue mich, dass dir die Tipps gefallen und sie dich motivieren. Aber noch mehr freue ich mich, dass ihr schon mit Leichtigkeit spart. Ich wünsche euch weiterhin viel Erfolg 🙂 Liebe Grüße Katja