Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wo ist dein Geld geblieben?
Mit dem Finanzfahrplan 3.0 siehst du, wohin dein Geld geht, gibst ihm eine Struktur und baust eine Routine auf. Zum Ausdrucken, ohne Excel, ohne Chichi. Für 0 €.
Du startest jeden Monat im Minus, obwohl dein Gehalt regelmäßig eingeht.
Kaum ist das Geld da, geht ein Teil davon schon an den Dispo. Für Miete, Versicherungen und Lebensmittel bleibt weniger übrig, als du eigentlich verdient hast. Der neue Monat beginnt mit einer Lücke.
Vielleicht nimmst du dir jedes Mal vor, diesmal sparsamer zu sein. Trotzdem rutscht dein Konto vor dem nächsten Gehalt wieder ins Minus. Das fühlt sich an, als würdest du jeden Monat von vorn anfangen.
Das heißt nicht, dass du schlecht mit Geld bist.
Oft fehlt nicht der Wille, sondern der Überblick und eine Struktur, die in dein Leben passt. Und weil kaum jemand offen über Geld spricht, bleibt das Gefühl, damit allein zu sein. Bist du nicht.
Ich erinnere mich noch gut an die Zeit, in der wir wegen des Dispokredits tief in der Schuldenfalle steckten. Es war zwar einfach, den Dispo zu nutzen. Gleichzeitig fühlte es sich an, als würden wir es nie schaffen, den Hügel zu erklimmen und uns ein echtes finanzielles Polster aufzubauen.
In diesem Beitrag gehen wir Schritt für Schritt vor: erst herausfinden, wie groß deine Lücke wirklich ist, dann das Minus stoppen und den Dispo in kleinen, festen Beträgen abbauen. In deinem Tempo.
- Kurz erklärt: In 5 Schritten raus aus dem Dispo
- Warum du jeden Monat im Minus landest, obwohl du nicht „schlecht mit Geld“ bist
- Was kostet dich der Dispo wirklich?
- Schritt für Schritt: So baust du den Dispo ab
- Beispiel: So kann der Abbau aussehen
- Häufige Stolperfallen beim Dispo-Abbau
- Wann du dir Hilfe holen solltest
- Häufige Fragen
- Dein nächster kleiner Schritt
Kurz erklärt: In 5 Schritten raus aus dem Dispo
Wenn du den Dispo abbauen willst, gehst du in dieser Reihenfolge vor:
- Überblick verschaffen: Du findest heraus, wie groß dein Monatsminus wirklich ist.
- Das Minus stoppen: Du ordnest deine Ausgaben und teilst dein Gehalt ein, bevor du abbaust.
- Einen kleinen Puffer aufbauen: Eine Rücklage fängt die nächste unerwartete Rechnung ab.
- Den Dispo in festen Raten abbauen: Du legst einen realistischen Betrag pro Monat fest.
- Eine Routine einrichten, die trägt: Zehn Minuten pro Woche halten dich auf Kurs.
Jeder Schritt wird gleich genauer erklärt. Du musst nicht alles auf einmal lösen.
Warum du jeden Monat im Minus landest, obwohl du nicht „schlecht mit Geld“ bist
Wer jeden Monat im Minus landet, hat meistens kein Willensproblem, sondern ein Strukturproblem.
Typische Gründe sind:
- Einmalzahlungen, die nicht eingeplant sind: Versicherungen, Zahnarzt, Reparaturen, Weihnachten.
- Kleine Ausgaben, die kaum auffallen: Einzeln harmlos, zusammen spürbar.
- Das Gehalt kommt, aber niemand teilt es ein: Dann entscheidet der Zufall, wofür es reicht.
- Der Dispo fühlt sich wie Guthaben an: Das Konto zeigt eine Zahl, aber nicht, was davon schon vergeben ist.
Viele von uns haben nie gelernt, offen über Geld zu sprechen. Daraus wird schnell Scham, und aus Scham wird Wegschauen. Dabei ist genau der ehrliche Blick auf die Zahlen der erste Schritt.
Auf dem Konto sehen zwei Situationen oft gleich aus, brauchen aber unterschiedliche Lösungen:
- Deine regelmäßigen Ausgaben sind dauerhaft höher als dein Einkommen.
- Dein Einkommen würde grundsätzlich reichen, aber unregelmäßige Ausgaben, fehlende Rücklagen oder eine unklare Verteilung bringen dein Konto immer wieder ins Minus.
Mini-Selbsttest: Erkennst du dich wieder?
- Wird dein Konto vor dem nächsten Gehalt regelmäßig knapp, auch wenn du dir vorgenommen hast, aufzupassen?
- Gehen bei dir jedes Jahr Rechnungen ein, die dich überraschen?
- Weißt du ungefähr, wie viel von deinem Kontostand schon für Miete und Versicherungen vergeben ist?
Wenn du die ersten beiden Fragen mit Ja und die dritte mit Nein beantwortest, fehlt dir vielleicht vor allem ein klarer Überblick. Genau den schaffst du dir in den nächsten Schritten.
Was kostet dich der Dispo wirklich?
Der Dispo ist ein Kredit, für den Zinsen anfallen, und er ist vor allem für kurzfristige Engpässe gedacht. Bleibt dein Konto dauerhaft im Minus, werden die Zinsen zu einer zusätzlichen Ausgabe. Wie hoch sie sind, steht im Preisverzeichnis deiner Bank.
Der durchschnittliche Dispozins liegt laut BaFin-Marktbeobachtung bei 11,42 % pro Jahr (Datenstand: August 2026, geprüft am 18.10.2026). Für geduldete Kontoüberziehungen, also wenn du über deinen Dispo-Rahmen hinausgehst, fielen im Schnitt sogar 13,22 % an. Die Verbraucherzentrale nennt auf Basis eines Tests der Stiftung Warentest (Juni 2025) einen Durchschnitt von 11,22 %.*
Ein vereinfachtes Beispiel: Bei 600 Euro Dispo über ein ganzes Jahr sind das bei 11,42 % rund 68 Euro Zinsen. Geld, das dir für den Alltag fehlt.
*Quellen: BaFin-Marktbeobachtung (August 2026), Verbraucherzentrale Hamburg auf Basis des Stiftung-Warentest-Tests (Juni 2025).
Ein Beispiel zeigt, warum der Dispo das Problem von Monat zu Monat vergrößern kann:
- Kontostand vor dem Gehalt: –500 Euro
- Gehaltseingang: 2.500 Euro
- Danach verfügbar: 2.000 Euro
Von deinem Einkommen fehlen dir also schon 500 Euro, bevor der Monat begonnen hat. Müssen davon dieselben laufenden Ausgaben bezahlt werden wie im Vormonat, rutscht dein Konto erneut ins Minus.
So entsteht ein Kreislauf:
- Du startest mit einem negativen Kontostand.
- Ein Teil deines Gehalts gleicht das Minus aus.
- Für den laufenden Monat bleibt weniger Geld.
- Vor dem nächsten Gehalt nutzt du erneut den Dispo.
Deshalb ist der erste sinnvolle Schritt nicht, sofort einen großen Betrag zu sparen. Zuerst musst du wissen, wie groß deine monatliche Lücke ist und wodurch sie entsteht.
Schritt für Schritt: So baust du den Dispo ab
Gehe in deinem eigenen Tempo vor. Du musst nicht alles an einem Wochenende lösen.
Schritt 1: Überblick verschaffen
Schaue dir die letzten zwei bis drei vollständigen Gehaltszeiträume an. Ein Gehaltszeitraum beginnt an dem Tag, an dem dein Gehalt eingeht, und endet einen Tag vor dem nächsten Gehaltseingang.
Notiere für jeden Zeitraum:
- deinen Kontostand unmittelbar vor dem Gehalt
- alle eingegangenen Einkommen
- deine festen Ausgaben
- notwendige Alltagsausgaben
- unregelmäßige oder unerwartete Ausgaben
- deinen Kontostand unmittelbar vor dem nächsten Gehalt
So siehst du, was bei dir passiert:
- Das Minus wird jeden Monat größer. Dann reichen deine Einnahmen im Moment wahrscheinlich nicht für alle laufenden Ausgaben. Du brauchst eine Veränderung, die die monatliche Lücke wirklich schließt.
- Das Minus bleibt ungefähr gleich. Dann nutzt du einen Teil des Dispos dauerhaft. Dein laufender Monat könnte ausgeglichen sein, aber dir fehlt noch ein Plan, um den bestehenden Dispo abzubauen.
- Das Minus entsteht nur in bestimmten Monaten. Dann sind oft planbare Ausgaben die Ursache, für die Rücklagen fehlen.
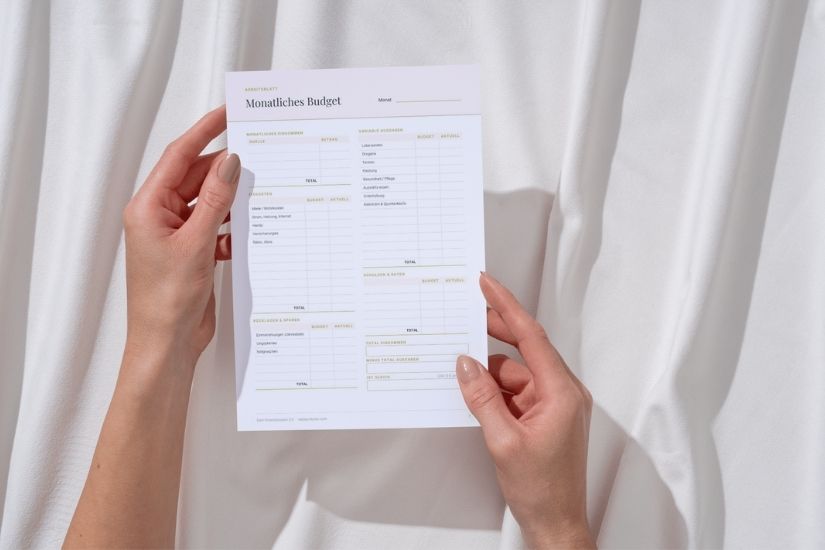
Den Überblick kannst du dir mit dem Budgetplaner im Finanzfahrplan 3.0 erleichtern (mehr dazu am Ende des Beitrags).
Schritt 2: Das Minus stoppen, bevor du abbaust
Ordne deine Ausgaben in drei Bereiche. Du musst nicht jeden Kaffee rechtfertigen und auch nicht sofort alles streichen.
- Feste und notwendige Ausgaben: Miete, Strom und Heizung, notwendige Versicherungen, Lebensmittel, Medikamente, notwendige Mobilität, Betreuungskosten, vertraglich vereinbarte Kreditraten. Sie haben zuerst Priorität.
- Veränderbare Ausgaben: Einkäufe über den Bedarf hinaus, Lieferdienste, Freizeit, Abos, Kleidung, spontane Onlinebestellungen. Suche die Veränderungen, die einen spürbaren Unterschied machen und die du mehrere Monate durchhalten kannst. Drei gekündigte Kleinigkeiten helfen wenig, wenn deine Lücke 400 Euro beträgt.
- Unregelmäßige, aber planbare Ausgaben: Jahresbeiträge, Reparaturen, Schul- und Vereinskosten, Geburtstage, Weihnachten, Tierarzt, Nachzahlungen, Urlaub. Teile die erwartete Jahressumme durch zwölf, dann hast du einen monatlichen Orientierungsbetrag.
Gibst du manchmal aus Stress oder Langeweile Geld aus? Dann hilft ein Ausgabenjournal: Schreibe zu jedem Kauf kurz dazu, wie du dich gefühlt hast. Ohne Urteil, nur zum Hinschauen.
Danach stellst du Einnahmen und Ausgaben gegenüber:
Einkommen – notwendige Ausgaben – veränderbare Ausgaben – Anteil für planbare Ausgaben = dein Spielraum
- Spielraum positiv: Dann ist Geld da, um den Dispo schrittweise abzubauen. Lege direkt nach dem Gehaltseingang einen festen Betrag dafür fest, statt abzuwarten, was am Monatsende übrig bleibt.
- Spielraum ungefähr null: Dann prüfe gezielt einzelne Verträge und veränderbare Ausgaben. Schon eine überschaubare, dauerhafte Entlastung kann dir einen ersten festen Betrag verschaffen.
- Spielraum negativ: Dann besteht eine echte monatliche Lücke, und Sparziele allein lösen sie nicht. Du brauchst mindestens eins davon: Ausgaben senken, Verträge prüfen, mögliche Ansprüche oder Unterstützungsleistungen klären oder dein Einkommen erhöhen.
Außerdem hilft es, dein Gehalt gleich am Monatsanfang einzuteilen. Wie das geht, zeige ich dir in Dein Gehaltsplan.
Ein häufiger Grund für das wiederkehrende Minus: Der Kontostand wird mit dem verfügbaren Geld verwechselt. Stehen nach dem Gehalt 900 Euro auf dem Konto, aber 650 Euro davon gehen noch für Miete, Versicherungen und eine Jahresrechnung weg, hast du keine 900 Euro für den Alltag. Rechne deshalb:
Kontostand nach dem Gehalt – offene feste Ausgaben – notwendige Zahlungen – eingeplante unregelmäßige Ausgaben = verfügbarer Alltagsbetrag
Teile diesen Betrag durch die Wochen oder Tage bis zum nächsten Gehalt. Er muss nicht perfekt sein. Er soll dir eine klare Grenze geben.
Schritt 3: Einen kleinen Puffer aufbauen
Ohne kleinen Puffer kann schon eine Reparatur oder Nachzahlung dazu führen, dass du den gerade abgebauten Dispo wieder nutzt.
Solange deine regelmäßigen Ausgaben höher sind als dein Einkommen, hat das Schließen dieser Lücke Vorrang.
Ist dein laufender Monat ausgeglichen und kannst du alle notwendigen Zahlungen zuverlässig leisten, sieht eine mögliche Reihenfolge so aus:
- Laufende Einnahmen und Ausgaben ausgleichen.
- Eine kleine Rücklage für die nächste wahrscheinliche Ausgabe bilden.
- Den Dispo mit einem festen Betrag abbauen.
- Danach den persönlichen Notgroschen weiter aufbauen.
Wie hoch die erste Rücklage sein sollte, hängt von deinem Alltag ab. Mit Auto, Kindern oder älteren Haushaltsgeräten kann ein anderer Betrag sinnvoll sein als mit wenigen Verpflichtungen. Am besten liegt die Rücklage auf einem eigenen Konto, außerhalb deines Sichtfeldes.
Schritt 4: Den Dispo in festen Raten abbauen
Wenn dein laufender Monat ausgeglichen ist, baust du den bestehenden Dispo in kleinen, festen Beträgen ab. Du versuchst nicht, das gesamte Minus auf einmal auszugleichen und kommst danach mit zu wenig Geld durch den Monat.
Lege einen realistischen Betrag pro Gehaltszeitraum fest und plane ihn direkt nach dem Gehaltseingang ein. Auch kleine Beträge zählen.
Zwei Hinweise dazu:
- Disporahmen senken: Wenn deine Bank das anbietet, kann ein niedrigerer Rahmen später eine zusätzliche Grenze sein. Senke ihn nur in einem Tempo, das deine notwendigen Zahlungen nicht gefährdet.
- Ratenkredit statt Dispo: Manche prüfen, ob ein Ratenkredit günstiger wäre. Ob das für dich passt, hängt von Zinsen, Laufzeit und deiner Situation ab. Lass dich dazu neutral beraten, zum Beispiel bei der Verbraucherzentrale. Eine pauschale Empfehlung gibt es dafür nicht.
Schritt 5: Eine Routine einrichten, die trägt
Schaue einmal pro Woche zehn Minuten in deinen Budgetplaner oder Tracker. Das reicht für den Anfang. Mit der Zeit wird aus dem Hinschauen eine Gewohnheit, die dir Sicherheit gibt.
Es wird Monate geben, in denen etwas dazwischen kommt. Das gehört dazu. Langsamer heißt nicht gescheitert, und ein Rückschlag macht deinen bisherigen Fortschritt nicht ungeschehen.
Hilfreich ist auch, dich mit anderen Frauen auszutauschen, die ähnliche Wege gehen.
Teilnehmerin Anne beschreibt, was eine feste Routine bewirken kann: „Ich habe eine Finanzroutine, die mir Sicherheit gibt, auch wenn ich noch nicht da bin, wo ich gerne wäre.“
Beispiel: So kann der Abbau aussehen
Angenommen, dein Konto steht bei jedem Gehaltseingang etwa 600 Euro im Minus, und du hast monatlich 75 Euro freien Spielraum. Dann sinkt dein Dispo Stück für Stück, auch wenn zwischendurch etwas dazwischen kommt. Die Zahlen sind ein Rechenbeispiel, deine eigenen sehen anders aus.
| Monat | Dispo bei Gehaltseingang | Was passiert |
| Start | –600 € | Ausgangslage |
| 1 | –525 € | 75 € abgebaut |
| 2 | –450 € | 75 € abgebaut |
| 3 | –375 € | 75 € abgebaut |
| 4 | –375 € | Reparatur kommt dazwischen, der Abbau pausiert |
| 5 | –300 € | 75 € abgebaut |
| 6 | –225 € | 75 € abgebaut |
| 7 | –150 € | 75 € abgebaut |
| 8 | –75 € | 75 € abgebaut |
| 9 | 0 € | Dispo abgebaut |
Aus dem Plan kannst du drei Dinge mitnehmen:
- Du behandelst den Abbau wie eine feste Aufgabe mit einer Zwischengrenze pro Monat.
- Ein Rückschlag wirft dich nicht auf null zurück. Er verschiebt den Plan nur um einen Monat.
- Wie lange es bei dir dauert, rechnest du so: Dispo geteilt durch deine Monatsrate, plus ein, zwei Pausenmonate.
Häufige Stolperfallen beim Dispo-Abbau
- Zu hohe Raten im ersten Monat: Wer zu viel auf einmal will, kommt mit dem Rest nicht durch den Monat und greift wieder zum Dispo. Starte lieber mit einem kleinen Betrag, der sicher klappt.
- Einmalzahlungen vergessen: Jahresbeiträge und Reparaturen bringen dein Konto zurück ins Minus, wenn dafür nichts eingeplant ist.
- Den Dispo als Reserve mitzählen: Dann siehst du Geld, das dir gar nicht gehört. Rechne mit deinem verfügbaren Alltagsbetrag statt mit dem Kontostand.
- Nach dem ersten Rückschlag aufgeben: Ein Monat mit Pause ist kein gescheiterter Plan. Mach im nächsten Monat einfach weiter.
Wann du dir Hilfe holen solltest
Ein Monatsminus lässt sich nicht in jeder Situation allein durch bessere Planung lösen. Hole dir möglichst früh Unterstützung, wenn du:
- Miete, Strom oder notwendige Versicherungen nicht mehr bezahlen kannst,
- mehrere Kredite oder offene Forderungen hast,
- neue Schulden aufnimmst, um alte Zahlungen zu leisten,
- Mahnungen oder Schreiben von Inkassounternehmen bekommst,
- den Überblick über deine Verpflichtungen verloren hast,
- deine monatliche Lücke trotz realistischer Veränderungen nicht schließen kannst.
Anerkannte Schuldner- und Insolvenzberatungsstellen helfen dabei, Einnahmen, Ausgaben und Verbindlichkeiten einzuordnen und nächste Schritte zu klären. Anlaufstellen sind zum Beispiel die Verbraucherzentrale sowie die Beratungsstellen von Caritas und Diakonie. Kläre mögliche Kosten am besten vor Beginn einer Beratung.
Das ist kein persönliches Scheitern, sondern fachliche Unterstützung in einer Situation, in der mehrere Verpflichtungen zusammenkommen. Dieser Beitrag ersetzt keine Rechts-, Schuldner- oder Anlageberatung.
Häufige Fragen
Wie lange dauert es, den Dispo abzubauen?
Das hängt von der Höhe deines Dispos und deiner Monatsrate ab. Teile den Dispo durch die Rate und plane ein, zwei Pausenmonate ein. Bei 600 Euro und 75 Euro pro Monat sind das im Beispiel oben neun Monate.
Ist es schlimm, jeden Monat im Minus zu sein?
Es ist kein persönliches Scheitern. Auf Dauer kostet es aber Zinsen, und der Dispo ist für kurzfristige Engpässe gedacht. Deshalb lohnt es sich, die Ursache zu klären und das Minus Schritt für Schritt zu verkleinern.
Soll ich einen Kredit aufnehmen, um den Dispo abzulösen?
Das lässt sich nicht pauschal beantworten. Es kommt auf Zinsen, Laufzeit und deine Situation an. Lass dir die Konditionen erklären und die Alternativen neutral einordnen, zum Beispiel bei der Verbraucherzentrale.
Kann die Bank mir den Dispo kündigen?
Das hängt von den Bedingungen deiner Bank ab. Schau in deine Vertragsunterlagen und sprich bei Unsicherheit mit der Bank oder einer Beratungsstelle.
Was tue ich, wenn mein Gehalt nicht reicht?
Dann besteht eine echte monatliche Lücke. Prüfe Ausgaben und Verträge, kläre mögliche Ansprüche und Unterstützungsleistungen und überlege, wie du dein Einkommen erhöhen kannst. Sind Miete, Energie oder andere notwendige Zahlungen gefährdet, wende dich früh an eine anerkannte Schuldnerberatung.
Dein nächster kleiner Schritt
Versuche heute noch nicht, dein ganzes Minus zu lösen.
Notiere nur diese vier Zahlen, das dauert höchstens zehn Minuten:
- Deinen Kontostand unmittelbar vor dem letzten Gehalt.
- Dein eingegangenes Einkommen.
- Die Summe deiner Ausgaben bis zum nächsten Gehalt.
- Deinen Kontostand unmittelbar vor dem nächsten Gehalt.
Diese Zahlen zeigen dir, ob dein Minus wächst, gleich bleibt oder kleiner wird. Damit hast du eine Grundlage für den nächsten Schritt.
Wenn du dir dafür eine Struktur wünschst, hilft dir der Finanzfahrplan 3.0. Das Workbook mit Budgetplaner bekommst du für 0 € und kannst es ausdrucken, eintragen und in deinem Tempo nutzen.
Wenn du Begleitung auf dem Weg möchtest, schau dir die Sicherheitssystem-Challenge an. Dort baust du Schritt für Schritt ein System auf, das dir Sicherheit gibt.
Bei gefährdeten Grundkosten, mehreren Forderungen oder Mahnungen ist eine anerkannte Schuldner- oder Insolvenzberatungsstelle die passende erste Anlaufstelle.
Wie viel Minus ist es bei dir gerade, und was hat dich bisher am meisten gebremst? Schreib es mir gern in die Antwort auf meinen Newsletter oder in die Kommentare.
→ Speichere dir diesen Artikel auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.