Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wie viel kannst du mit deinem nächsten Gehalt wirklich sparen?
Finde mit „Dein Sparstart“ in wenigen Minuten einen möglichen Betrag, den du zurücklegen kannst – passend zu deinem Einkommen und deinen notwendigen Ausgaben, ohne starre Sparquote und ohne Druck.
Auf deinem Konto ist Geld vorhanden. Trotzdem bist du dir nicht sicher, wie viel davon du noch ausgeben kannst. Schließlich werden in den nächsten Tagen weitere Rechnungen abgebucht. Du brauchst Geld für Lebensmittel und Tanken – und eigentlich möchtest du auch etwas zurücklegen.
Ein einfaches Konten-System kann dir dabei helfen, diese unterschiedlichen Aufgaben sichtbar voneinander zu trennen. Denn wenn Fixkosten, Alltagsausgaben und Rücklagen im selben Geldbereich liegen, ist deine Unsicherheit verständlich. Dein Kontostand zeigt dir zwar, wie viel Geld insgesamt vorhanden ist. Er zeigt dir aber nicht, welcher Betrag bereits verplant und was wirklich noch verfügbar ist.
Im Video erkläre ich dir, wie du dein Geld mithilfe von drei grundlegenden Bereichen übersichtlicher organisierst.
In diesem Video erfährst du …
- warum dein Kontostand nicht mit deinem verfügbaren Betrag gleichzusetzen ist,
- welche Aufgaben die Bereiche Fixkosten, Alltag und Rücklagen übernehmen,
- weshalb ein Konten-System nicht kompliziert sein muss,
- wie getrennte Geldbereiche den Aufbau von Rücklagen unterstützen,
- und wie du beginnen kannst, ohne sofort mehrere Konten zu eröffnen.
Warum ein einzelner Kontostand oft nicht ausreicht
Wenn dein Gehalt eingeht, wirkt der Kontostand zunächst wie ein vollständig verfügbarer Betrag. Tatsächlich ist ein großer Teil davon häufig bereits verplant.
Miete, Versicherungen, Strom, Telefon und andere feste Zahlungen werden vielleicht erst später abgebucht. Gleichzeitig nutzt du das Konto für Lebensmittel, Drogerie, Tanken und weitere Alltagsausgaben. Auch eine Rücklage für eine kommende Rechnung kann Teil dieses Kontostands sein.
All diese Beträge sehen auf dem Konto gleich aus. Sie haben jedoch unterschiedliche Aufgaben.
Dadurch musst du bei jeder Ausgabe gedanklich berücksichtigen, welche Zahlungen noch kommen und welcher Betrag liegen bleiben sollte. Das verlangt im Alltag viel Aufmerksamkeit.
Das bedeutet nicht, dass du schlecht mit Geld umgehen kannst. Möglicherweise fehlt deinem Geld lediglich eine sichtbare Struktur.
Ein Einfaches Konten-System: Die drei grundlegenden Geldbereiche
Ein einfaches Konten-System braucht nicht für jede Ausgabe ein separates Konto. Als Grundlage reichen drei klar voneinander unterscheidbare Bereiche.
1. Fixkosten
Zu den Fixkosten gehören regelmäßige feste Zahlungen, zum Beispiel:
- Miete oder Kreditrate,
- Versicherungen,
- Stromabschlag,
- Telefon und Internet,
- Mitgliedschaften,
- feste Raten und Verträge.
Das Geld für diese Zahlungen ist bereits reserviert. Wenn du es klar von deinem Alltagsgeld trennst, wirkt es nicht länger wie frei verfügbares Geld.
2. Alltag
Der Alltagsbereich ist für notwendige Ausgaben gedacht, deren Höhe sich verändern kann.
Dazu gehören beispielsweise:
- Lebensmittel,
- Drogerieartikel,
- Tanken,
- Fahrkarten,
- kleinere notwendige Besorgungen.
Dieser Bereich soll dir zeigen, welcher Betrag dich bis zum nächsten Gehalt begleitet. Eine Wochenorientierung kann dabei helfen. Sie muss aber nicht zu einer starren Grenze werden.
Manche Wochen sind teurer als andere. Dein Plan muss deshalb zu deinem wirklichen Alltag passen.
3. Rücklagen
Der dritte Bereich ist für Geld vorgesehen, das du nicht im normalen Alltag ausgeben möchtest.
Dazu gehören zunächst Rücklagen für planbare größere Ausgaben. Das können eine jährliche Versicherung, eine Reparatur, Weihnachten oder andere Zahlungen sein, die nicht jeden Monat anfallen.
Daneben kannst du eine kleine Sicherheitsrücklage aufbauen. Später folgen die ersten 1.000 Euro Notgroschen und anschließend dein persönlicher Notgroschen.
Liegt dieses Geld zusammen mit deinem Alltagsgeld auf einem Konto, kann es unbemerkt wieder in den laufenden Monat fließen.
Ein klarer Rücklagenbereich macht sichtbar: Das Geld ist vorhanden, aber es hat bereits eine andere Aufgabe.
Was die Aufteilung sichtbar macht
Nehmen wir an, dein Konto weist einen Kontostand von 1.200 Euro aus.
Davon sind:
- 700 Euro für noch anstehende Fixkosten vorgesehen,
- 350 Euro für notwendige Alltagsausgaben eingeplant,
- 100 Euro für eine kommende Autorechnung zurückgelegt.
Damit sind lediglich 50 Euro noch nicht fest zugeordnet.
Ohne diese Aufteilung könnten die gesamten 1.200 Euro wie verfügbares Geld wirken. Mit den drei Geldbereichen erkennst du dagegen, was bereits verplant ist.
Dein Ergebnis ist eine Information, kein Urteil. Auch ein kleiner oder gar kein freier Betrag hilft dir, deine Situation realistischer einzuschätzen und deinen nächsten Schritt festzulegen.
Brauchst du dafür drei verschiedene Konten?
Nicht unbedingt.
Die drei Geldbereiche beschreiben zunächst die Aufgaben deines Geldes. Wie du sie technisch abbildest, hängt von deiner Situation und den Möglichkeiten deiner Bank ab.
Denkbar sind:
- getrennte Bankkonten,
- Unterkonten innerhalb eines Kontos,
- eine Kombination aus Girokonto und Tagesgeldkonto,
- oder zunächst eine schriftliche beziehungsweise digitale Übersicht.
Eröffne nicht vorschnell mehrere Konten, nur weil ein bestimmtes Modell eine feste Anzahl vorgibt. Prüfe zuerst, welche Trennung dir im Alltag tatsächlich fehlt.
Das Ziel ist kein möglichst aufwendiges System. Es ist eine Aufteilung, die du verstehen und dauerhaft nutzen kannst.
Das kannst du jetzt tun
Nimm ein Blatt Papier oder öffne eine einfache Notiz.
Schreibe diese drei Überschriften auf:
- Fixkosten
- Alltag
- Rücklagen
Ordne anschließend dein vorhandenes Geld und die nächsten Ausgaben diesen Bereichen zu.
Prüfe danach:
- Sind meine Fixkosten klar erkennbar?
- Weiß ich, welcher Betrag bis zum nächsten Gehalt für den Alltag verfügbar ist?
- Haben meine Rücklagen einen geschützten Platz?
- Welcher Bereich vermischt sich bisher mit den anderen?
Du musst nicht alles gleichzeitig verändern. Beginne mit dem Bereich, bei dem dir eine klarere Trennung aktuell am meisten helfen würde.
Klare Aufgaben statt ständiger Kontrolle
Ein Konten-System schafft nicht automatisch mehr Geld. Es kann dir aber zeigen, welcher Teil deines Einkommens bereits verplant ist, was im Alltag verfügbar bleibt und welches Geld du zurücklegen möchtest.
Dadurch musst du nicht bei jeder Ausgabe deinen gesamten Kontostand neu bewerten. Deine Fixkosten, dein Alltag und deine Rücklagen bekommen klare Aufgaben.
Wenn du noch nicht sicher bist, was bei deinen Finanzen gerade Priorität hat, hilft dir der kostenlose Geldklarheit-Check dabei, deine aktuelle Situation einzuordnen und deine nächsten drei sinnvollen Schritte zu erkennen.
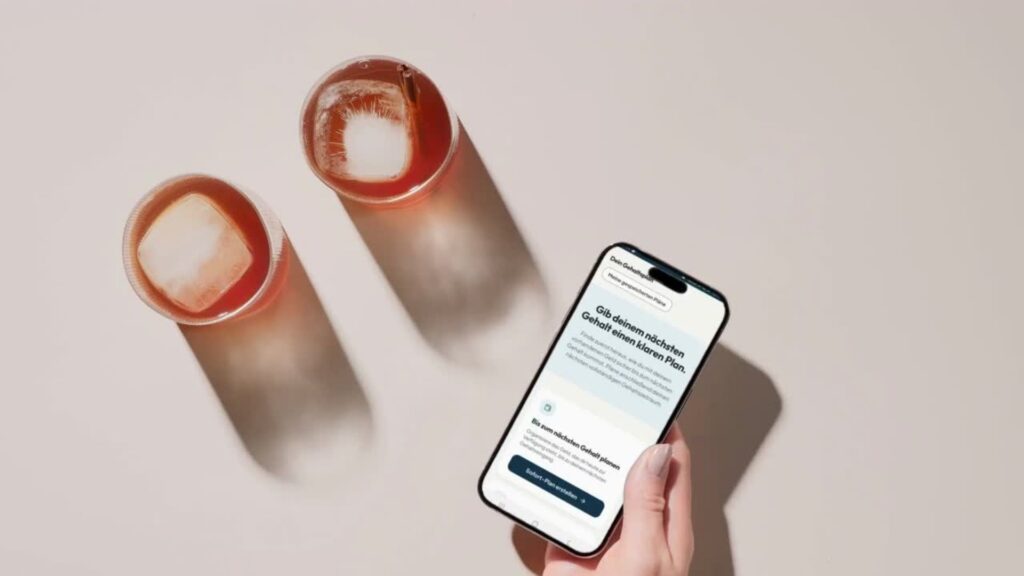
Möchtest du das Geld, das gerade vorhanden ist, oder dein kommendes Einkommen konkret bis zum nächsten Gehalt planen? Mit „Dein Gehaltsplan“ ordnest du Fixkosten, notwendige Alltagsausgaben, planbare größere Ausgaben und Rücklagen deinem persönlichen Gehaltszeitraum zu.
→ Mehr über „Dein Gehaltsplan“ erfahren
→ Speichere dir dieses Video auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.