Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wo ist dein Geld geblieben?
Mit dem Finanzfahrplan 3.0 siehst du, wohin dein Geld geht, gibst ihm eine Struktur und baust eine Routine auf. Zum Ausdrucken, ohne Excel, ohne Chichi. Für 0 €.
Hast du manchmal das Gefühl, dass dein Geld schneller verschwindet, als du es verdienen kannst? Damit bist du nicht allein!
Während die meisten von uns glauben, dass ein höheres Einkommen der einzige Weg zu mehr Geld ist, ist die Lösung eigentlich viel einfacher und wichtiger. Es beginnt nicht mit mehr Einkommen, sondern mit einer einfachen Budgetplaner Vorlage. Zum Ausdrucken, ganz ohne Excel. Und das Beste daran: Du bekommst sie für 0 €.
Seit sieben Jahren schreibe ich über Geld und arbeite mit vielen Frauen. Dabei habe ich erkannt, dass das Einkommen nicht das eigentliche Problem ist. Erst ein klarer Umgang mit deinem Einkommen ebnet dir den Weg zu echtem Überblick.
Ich sage immer wieder: Es liegt nicht an dir. Es fehlt selten am Willen. Es fehlt der Überblick und eine Struktur, die in dein Leben passt. Und damit kannst du mit 50 € genauso anfangen wie mit 5.000 €. Wenn du heute Überblick und Struktur aufbaust, verpufft später auch ein höheres Einkommen nicht wieder.
Und wenn ich von einem Budgetplaner spreche, versteh mich bitte nicht falsch: Es geht nicht um Verzicht. Es geht darum, dass jeder Euro, den du verdienst, auf deine Ziele einzahlt.
Wenn du dich schon einmal gefragt hast, wo dein Geld eigentlich geblieben ist, dann bleib dran! Hol dir meine Budgetplaner Vorlage für 0 € und ordne Schritt für Schritt deine Finanzen.
→ Direkt zur Vorlage: Abschnitt „Deine Budgetplaner Vorlage zum Ausdrucken (0 €)“
- Was ist ein Budgetplaner und warum eine Vorlage allein nicht reicht
- Welche Budgetplaner Vorlage passt zu dir? Papier, Excel oder App
- Budgetplaner Vorlage in 4 Schritten ausfüllen
- Deine Budgetplaner Vorlage zum Ausdrucken (0 €)
- Monatliche Haushaltsplanung: So startest du jeden Monat neu
- Wenn dein Budget nicht aufgeht
- Du möchtest dein ganzes Jahr planen? Der Finanzplaner
- Häufige Fragen zur Budgetplaner Vorlage
- Dein nächster Schritt
Was ist ein Budgetplaner und warum eine Vorlage allein nicht reicht
Ein Budgetplaner ist eine Übersicht, in der du dein monatliches Einkommen auf Fixkosten, Sicherheit, Leben und Lifestyle verteilst. Am Ende bleiben 0 € unverplant, weil jeder Euro einen Namen hat. Dafür brauchst du als Budgetplaner Vorlage zum Ausdrucken nur Stift und Taschenrechner.
Entgegen der weitverbreiteten Meinung ist ein Budgetplaner kein einschränkendes Werkzeug, das dir verbietet, Geld auszugeben. Er ist auch nicht kompliziert. Und um gleich mit dem letzten Mythos aufzuräumen: Ein Budgetplaner ist nicht nur etwas für Menschen mit finanziellen Problemen. Er ist für jede Situation da, auch wenn dein Einkommen eigentlich ordentlich ist. Gerade dann.
Denn ein Budgetplaner ist nicht einfach nur ein Stück Papier, eine weitere App oder Ähnliches. All das sind lediglich Hilfsmittel. Ein Budget bedeutet eine Entscheidung. Eine Entscheidung über dein Geld, oder genauer gesagt über dein Einkommen. Denn du bestimmst, wohin es im Laufe des Monats fließt.
Das ist schon alles. Mehr nicht. Du selbst triffst die Entscheidungen.
Für mich ist es die beste Möglichkeit, Geld zu sparen und es gleichzeitig ohne schlechtes Gewissen für Dinge auszugeben, die ich liebe. Und so verstehst du endlich, was mit deinem Geld passiert 💰.
Das bedeutet allerdings auch, dass du für den Start mit einem Budget mehr brauchst als nur eine Vorlage: Überblick, eine Struktur für dein Geld und eine Routine, die trägt. Die Vorlage ist dein Werkzeug dafür.
Aber keine Sorge: Wir gehen die wichtigsten Schritte gemeinsam durch, damit du am Ende sagst: „Genau! Warum habe ich damit nicht schon früher angefangen?“
Welche Budgetplaner Vorlage passt zu dir? Papier, Excel oder App
Bevor wir zu den einzelnen Schritten kommen, klären wir zunächst eine wichtige Frage: Welche Budgetplaner Vorlage passt zu dir?
Es gibt verschiedene Vorlagen, die du nutzen kannst. Ehrlich gesagt hängt es ganz von dir ab, wie du mit der Budgetplanung beginnen möchtest und was für dich der einfachste Weg ist, dies regelmäßig und ohne große Hürden zu tun.
- Die Papierversion: Das ist mein persönlicher Favorit und die Variante, mit der ich selbst angefangen habe. Der Einstieg ist einfach, es sind keine technischen Kenntnisse oder komplizierten Schritte erforderlich. Du brauchst lediglich Stift und Papier (oder eine schöne Budgetplaner Vorlage zum Ausdrucken). Der einzige Punkt: Du musst die Berechnungen selbst durchführen.
- Excel oder Google Sheets: Wenn du Tabellen liebst, ist das vielleicht die ideale Lösung für dich. Du kannst sie auf verschiedenen Geräten nutzen, Formeln übernehmen die Berechnung deiner Zahlen, sodass du schnell zu einem Ergebnis kommst. Allerdings kann das Ganze etwas überfordernd wirken, besonders wenn du dich mit Tabellen nicht gut auskennst. Zudem kann es schwierig sein, die Tabelle an deine eigenen Bedürfnisse anzupassen, wenn du kein Experte bist.
- Die App: Es gibt unzählige Apps auf dem Markt. Als ich mit der Budgetplanung begann, habe ich viele davon ausprobiert und sie anschließend wieder gelöscht. Die meisten waren zu komplex und enthielten zu viele Felder, die ich gar nicht benötigte. Auch Anpassungen waren oft schwierig oder gar nicht erst möglich. Ich möchte nicht stundenlang lernen müssen, wie eine App funktioniert, nur um ein paar Zahlen einzugeben. Wenn du allerdings ein Technik-Fan bist: Herzlich willkommen, dann ist das genau das Richtige für dich. Die einzige App, die ich neben meinem Budgetplaner nutze, ist Finanzguru. Sie erfasst meine Ausgaben automatisch über die verknüpften Bankkonten.
Meine Wahl fällt eindeutig auf Nummer 1, die Papierversion.
- Der Einstieg ist einfach, die Ausgabenerfassung lässt sich in nur zehn Minuten pro Woche erledigen, und es sind weder technische Vorkenntnisse noch komplizierte Hürden nötig.
- Ein weiterer Vorteil: Du entwickelst einen besseren Bezug zu deinen Zahlen, wenn du sie selbst aufschreibst. Du siehst sie vor dir und berechnest sie eigenständig. So bekommst du ein besseres Gefühl für deine Finanzen.
Doch noch wichtiger als die Art der Vorlage ist, dass du am Ball bleibst und die Planung regelmäßig durchführst. Deshalb triff deine Wahl sorgfältig.
Frage dich: Welche Vorlage werde ich tatsächlich verwenden, selbst wenn ich wenig Zeit habe? Und bei welcher habe ich ein gutes Gefühl, wenn ich sie nutze?
Ganz gleich, für welche Vorlage du dich entscheidest: Die Schritte zur Erstellung eines Budgets sind dieselben. Legen wir los.
Budgetplaner Vorlage in 4 Schritten ausfüllen
Schritt 1: Schreibe dein monatliches Einkommen auf
Wie viel Geld kommt jeden Monat wirklich bei dir an? Trag alles ein, was regelmäßig eingeht, und zwar netto. Netto heißt: So viel landet tatsächlich auf deinem Konto. Dazu gehören Gehalt, Kindergeld, Nebenjobs, Unterhalt, Mieteinnahmen und andere Quellen. Schreibe dazu, wann das Geld ankommt.
Unregelmäßiges wie Weihnachtsgeld, Bonus oder Steuererstattung nimmst du nur auf, wenn du sicher bist, dass es kommt.
Schritt 2: Schreibe deine Fixkosten auf
Fixkosten kommen regelmäßig, oft in gleicher Höhe: Miete, Strom, Gas, Wasser, Telefon und Internet, Versicherungen, Raten. Denk auch an Abos und Mitgliedschaften wie Streaming, Fitnessstudio oder Zeitschriften. Notiere, wofür die Rechnung ist, den Betrag und das Fälligkeitsdatum. Jahresbeträge teilst du durch 12. So siehst du, was du pro Monat zurücklegen musst.
Jetzt rechnest du: Einnahmen minus Fixkosten = dein verfügbarer Betrag. Das ist das Geld, das du gleich verteilst.
Wenn du magst: Teile deine Fixkosten durch dein Nettoeinkommen und multipliziere mit 100. Das ist deine Fixkostenquote. Sie zeigt dir, wie viel deines Einkommens schon gebunden ist.
Schritt 3: Zuerst sparen, dein Sicherheitsanteil
Und jetzt der wichtigste Punkt: Zahle dich selbst zuerst. Der Unterschied liegt nicht in mehr Disziplin, sondern im Zeitpunkt. Dein Sicherheitsanteil geht ein bis zwei Tage nach Geldeingang per Dauerauftrag aufs Sparkonto, bevor der Monat ihn verteilt.
Der Sicherheitsanteil ist der Teil deines Einkommens, den du zuerst für Sicherheit einplanst: Sparen und, falls du welche hast, Schuldenabbau.
- Dein Sparkonto liegt am besten als Tagesgeldkonto ohne Kontoführungsgebühr bei einer anderen Bank als dein Girokonto. So taucht es nicht in derselben App auf. Sein erstes großes Ziel ist dein Notgroschen.
- Schulden tilgst du in deinem Tempo. Ans Investieren denkst du erst später, wenn dein Budget läuft und dein erster Notgroschen steht.
Schritt 4: Verteile den Rest auf Leben und Lifestyle
Jetzt verteilst du, was übrig ist, auf zwei Bereiche.
Leben ist das, was zu deinem Alltag gehört: Lebensmittel, Drogerie, Mobilität, Gesundheit und Notwendiges, Basiskleidung, Kinder und Haushalt. Hier legst du auch die Rücklage für Einmalzahlungen an, also für alles, was dich sonst überrascht (Zahnarzt, Auto, Reparaturen). Dafür teilst du den Betrag durch die Monate bis zur Fälligkeit.
Lifestyle ist das, was dein Leben schöner macht: Freizeit und Restaurants, Kleidung und Schönes, Geschenke und Weihnachten, Urlaub (als Rücklage) und Hobbys.
Tipp: Nimm deine Kontoauszüge der letzten zwei bis drei Monate und trage für jeden Bereich den Durchschnitt ein. Wenn du es genauer wissen willst, schreib dir ein bis zwei Wochen lang auf, was du kaufst, und notiere, was du dabei gedacht und gefühlt hast. Das macht Spontankäufe sichtbar, ganz ohne Urteil. Und vor jedem Einkauf hilft eine Frage: Was habe ich schon zu Hause?
Am Ende rechnest du: Verfügbarer Betrag minus (Sicherheit + Leben + Lifestyle) = dein Rest. Das Ziel ist 0 €. Nicht, weil du alles ausgibst, sondern weil jeder Euro einen Platz hat.
Geht es nicht auf? Lege zuerst deinen Sicherheitsanteil fest, setze Leben realistisch an. Lifestyle passt sich dem Rest an.
Ein Beispiel (die Zahlen dienen nur zur Veranschaulichung):
| Betrag | |
| Einnahmen | 2.400 € |
| Fixkosten | 1.150 € |
| Verfügbarer Betrag | 1.250 € |
| Sicherheit (Sparkonto 100 €, Schuldenabbau 50 €) | 150 € |
| Leben (inkl. 100 € Rücklage für Einmalzahlungen) | 750 € |
| Lifestyle (inkl. 100 € Urlaubsrücklage) | 350 € |
| Rest | 0 € |
Deine Budgetplaner Vorlage zum Ausdrucken (0 €)
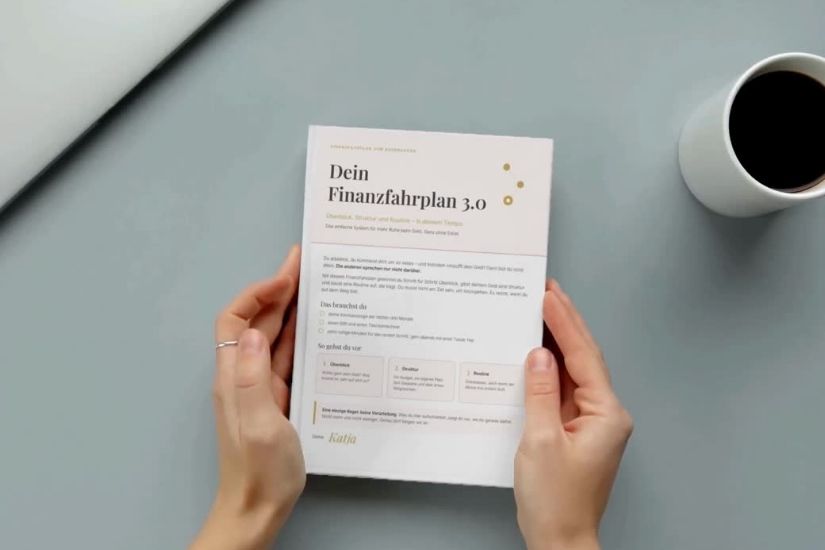
Du möchtest nicht bei null anfangen? Dann hol dir meinen Finanzfahrplan. Darin findest du den Budgetplaner zum Ausdrucken:
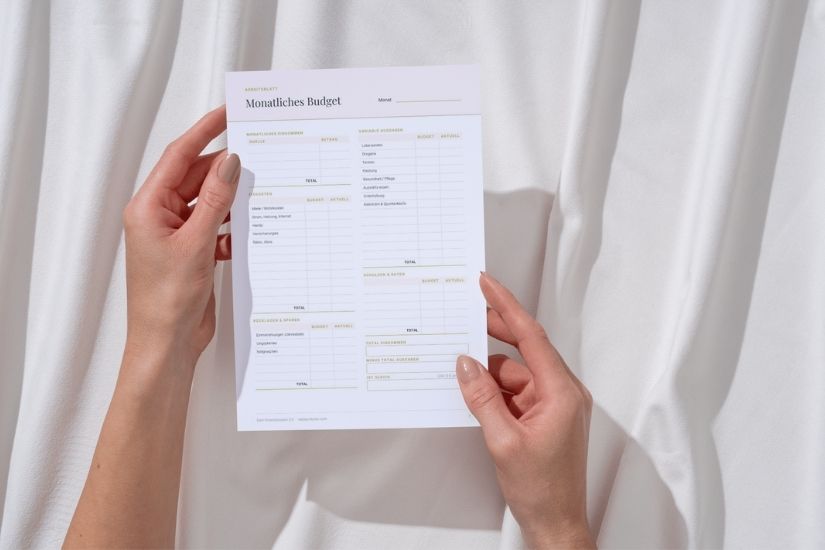
- das Arbeitsblatt „Monatliches Budget“
- die Jahresliste für Einmalzahlungen
- den Notgroschen-Tracker zum Ausmalen
- deine Wochenroutine: ein fester Termin, höchstens zehn Minuten
Im Arbeitsblatt heißen die Bereiche etwas anders (Rücklagen & Sparen, variable Ausgaben, Schulden & Raten), die Logik ist dieselbe: Du verteilst dein Einkommen, bis 0 € unverplant bleiben. Ganz ohne Excel. Trag dich ein, und du bekommst den Finanzfahrplan per E-Mail.
„Die Transparenz der eigenen Finanzen in einem echten Überblick.“ – Claudia
→ Budgetplaner und Finanzfahrplan für 0 € holen
Monatliche Haushaltsplanung: So startest du jeden Monat neu
Ein Budget ist kein starres Korsett, sondern ein Prozess: Starten, Testen, Anpassen, Dranbleiben. Und so sieht dein Rhythmus aus:
- Zum Monatsanfang (ca. 30 Minuten): Budgetplaner ausfüllen, Zahlungen in den Kalender eintragen.
- Jede Woche (höchstens 10 Minuten): Ausgaben eintragen und einen kleinen Schritt machen.
- Zum Monatsende (ca. 30 Minuten): Kontoabgleich und ein kurzer Blick zurück.
Dein Monatsstart in drei Schritten:
- Ankommen: Stift, Tee, Kontoauszug bereitlegen. Kurz durchatmen: Ein neuer Monat ist ein neuer Anfang, kein Urteil über den letzten.
- Überblick: Was kommt rein? Was geht fest raus? Wenn du den verfügbaren Betrag siehst, ist das oft schon die halbe Erleichterung.
- Struktur: Sicherheitsanteil per Dauerauftrag, Leben realistisch ansetzen, Lifestyle an den Rest anpassen.
Tipps für mehr Leichtigkeit:
- Automatisiere Fixkosten und deinen Sicherheitsanteil per Dauerauftrag.
- Halte Budgetkategorien flexibel, so bleibt Raum für echte Lebensrealität.
- Verfolge deine Ausgaben wöchentlich, nicht täglich.
- Plane Hindernisse ein: Was machst du, wenn du keine Lust hast?
- Bewerte regelmäßig, was funktioniert, und passe an.
Ein Budgetplaner ist kein Kontrollinstrument.
Er ist ein Spiegel deines Lebens.
Und er darf sich entwickeln.
Mein Tipp: Fang strukturiert an, nicht perfekt. Beginne da, wo du stehst. Arbeite in kleinen, regelmäßigen Schritten. Warte nicht auf Motivation, baue Struktur auf. Reflektiere wöchentlich, statt dich zu verurteilen. Finanzielle Ruhe entsteht nicht durch Disziplin allein, sondern durch eine Struktur, die dich trägt.
Wenn dein Budget nicht aufgeht
Das Ergebnis ist negativ? Lege zuerst deinen Sicherheitsanteil fest, setze Leben realistisch an und lass Lifestyle sich dem Rest anpassen. Das ist kein Versagen, sondern ein Hinweis.
Eine unerwartete Rechnung? Erst aus der Rücklage, dann das Budget anpassen, ohne Schuldgefühle. Und wenn du zwei Wochen nicht dazu gekommen bist: Steig einfach wieder ein. Langsamer heißt nicht gescheitert.
Zu zweit planen? Schaut euch zuerst nur die Zahlen an, ohne Bewertung: Was kommt rein, was geht fest raus? Das reicht für ein erstes gutes Gespräch.
Wenn dir deine Schulden über den Kopf wachsen, ist das kein Versagen, sondern ein Grund, dir Unterstützung zu holen. Eine kostenlose Schuldnerberatung gibt es zum Beispiel bei der Verbraucherzentrale, der Caritas oder der Diakonie.
Du möchtest dein ganzes Jahr planen? Der Finanzplaner
Wenn dein Monatsbudget läuft, begleitet dich mein Finanzplaner ein ganzes Jahr, in deinem Tempo. Den Budgetplaner aus diesem Beitrag findest du dort für jeden Monat, dazu den Monatsstart mit Monats-Check, einen Kalender und einen Monatsrückblick.
- Undatiert: Du startest mit dem Monat, in dem du gerade bist.
- Mit Quartalschecks und einem Jahresrückblick.
- Er ist die Erweiterung zum Sicherheitssystem. Du kannst ihn aber auch ohne die Challenge nutzen: Alle Begriffe sind im Planer erklärt.
Du möchtest mehr Begleitung? Die nächste Runde der Sicherheitssystem-Challenge startet am 16.11.2026. Trage dich gern auf die Warteliste ein →
Häufige Fragen zur Budgetplaner Vorlage
Wie erstelle ich einen Budgetplaner?
In vier Schritten: Schreib dein Einkommen und deine Fixkosten auf, das ergibt deinen verfügbaren Betrag. Dann legst du zuerst deinen Sicherheitsanteil fest und verteilst den Rest auf Leben und Lifestyle. Am Ende bleiben 0 € unverplant.
Gibt es eine Budgetplaner Vorlage auf Deutsch zum Ausdrucken?
Ja. Du findest sie in meinem Finanzfahrplan, auf Deutsch und für 0 €. Er enthält das Arbeitsblatt „Monatliches Budget“, die Jahresliste für Einmalzahlungen und einen Notgroschen-Tracker. Du bekommst ihn per E-Mail.
Brauche ich Excel für einen Budgetplaner?
Nein. Stift, Papier und Taschenrechner reichen. Mit einer Vorlage zum Ausdrucken siehst du alles auf einem Blatt und entwickelst ein besseres Gefühl für deine Zahlen.
Wie oft sollte ich mein Budget anpassen?
Plane vor jedem Monat neu. In der Woche reichen fünf Minuten für einen Blick auf die Zahlen. Ändert sich dein Einkommen oder kommt eine größere Ausgabe dazu, passt du dein Budget an.
Dein nächster Schritt
Du musst nicht alles auf einmal machen. Wenn du heute nur eine Sache tust, dann schreib auf, was jeden Monat bei dir reinkommt. Das dauert keine zehn Minuten, und du hast etwas, womit du morgen weitermachen kannst.
Dein Budgetplaner in vier Schritten: Einnahmen, Fixkosten, Sicherheit zuerst, dann Leben und Lifestyle verteilen. Und die Vorlage dazu bekommst du für 0 €.
Du musst nicht am Ziel sein, um loszugehen. Es reicht, wenn du auf dem Weg bist.
Wo hakt es bei deinem Budget am meisten? Schreib es mir in die Kommentare, ich lese jede Antwort.
→ Speichere dir diesen Artikel auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.