Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wo ist dein Geld geblieben?
Mit dem Finanzfahrplan 3.0 siehst du, wohin dein Geld geht, gibst ihm eine Struktur und baust eine Routine auf. Zum Ausdrucken, ohne Excel, ohne Chichi. Für 0 €.
Du möchtest verlässlich sparen, doch unerwartete Ausgaben wie eine Reparatur, Nachzahlung oder jährliche Rechnung bringen deinen Sparplan immer wieder durcheinander? Das bedeutet nicht automatisch, dass du schlecht mit Geld umgehen kannst. Häufig berücksichtigt dein bisheriger Plan nur noch nicht alle Ausgaben, die zu deinem wirklichen Alltag gehören.
Im Video zeige ich dir, wie du planbare größere Ausgaben von echten Überraschungen unterscheidest und mit einer ersten passenden Rücklage beginnst.
In diesem Video erfährst du …
- warum sich unregelmäßige Ausgaben häufig unerwartet anfühlen,
- welche drei Arten von Ausgaben du unterscheiden kannst,
- wie du wiederkehrende größere Ausgaben in deinem Alltag erkennst,
- warum eine verwendete Rücklage kein gescheiterter Sparplan ist,
- und wie du mit einer einzigen Rücklage beginnst, ohne dich zu überfordern.
Warum unerwartete Ausgaben deinen Sparplan durcheinanderbringen
Vielleicht überweist du regelmäßig einen Betrag auf dein Sparkonto. Dann wird eine jährliche Versicherung abgebucht, das Auto muss in die Werkstatt oder ein wichtiges Haushaltsgerät geht kaputt. Du holst das gerade gesparte Geld zurück und hast das Gefühl, wieder am Anfang zu stehen.
Oft liegt die Schwierigkeit nicht darin, dass du die Rücklage verwendet hast. Verschiedene Aufgaben waren nur noch nicht voneinander getrennt. Das Geld für bekannte größere Ausgaben, deine Sicherheitsrücklage und vielleicht ein langfristiges Sparziel lagen in einem gemeinsamen Topf.
Dadurch fühlt sich jede Entnahme wie ein Rückschritt an. Ein klarer Blick auf die Art der Ausgabe hilft dir zu erkennen, wofür du tatsächlich vorsorgen kannst.
Drei Arten von Ausgaben
1. Regelmäßige Ausgaben
Miete, monatliche Versicherungen, Lebensmittel oder notwendige Mobilität gehören zu deinem normalen Gehaltszeitraum. Die Beträge können schwanken, aber du weißt, dass du regelmäßig Geld dafür brauchst.
Diese Ausgaben gehören direkt in die Planung deines vorhandenen oder kommenden Einkommens.
2. Planbare größere Ausgaben
Andere Ausgaben fallen nur ein- oder mehrmals im Jahr an.
Dazu können gehören:
- jährliche Versicherungen und Mitgliedschaften,
- Geburtstage und Weihnachten,
- Schulmaterial oder saisonale Ausgaben,
- regelmäßige Wartungen,
- bekannte Anschaffungen.
Der genaue Betrag steht nicht immer frühzeitig fest. Trotzdem weißt du grundsätzlich, dass die Ausgabe wiederkommen kann. Mit einer planbaren Rücklage verteilst du die Belastung auf mehrere Gehaltszeiträume.
3. Tatsächlich unerwartete Ausgaben
Ein plötzlicher Defekt oder eine andere kurzfristig notwendige Ausgabe lässt sich nicht immer vorhersehen. Für solche Fälle ist zunächst eine kleine Sicherheitsrücklage hilfreich. Später kann daraus dein persönlicher Notgroschen entstehen.
Die Grenze ist nicht immer eindeutig. Eine regelmäßige Wartung lässt sich vorbereiten, ein unerwartet großer Defekt möglicherweise nicht. Du brauchst keine perfekte Zuordnung. Die drei Bereiche sollen dir helfen, deinem Geld klarere Aufgaben zu geben.
So findest du deine planbaren Ausgaben
Schau dir deine Kontoauszüge oder Kontoumsätze der vergangenen drei bis sechs Monate an. Notiere wichtige Ausgaben, die nicht jeden Monat angefallen sind.
Frage dich anschließend:
- War diese Ausgabe wirklich einmalig?
- Könnte sie im kommenden Jahr oder in ähnlicher Form wiederkommen?
- Hat sie meinen Gehaltszeitraum beim letzten Mal stark belastet?
Markiere die Ausgaben, die wahrscheinlich wiederkommen. Beginne dabei mit deinem eigenen Geldalltag statt mit einer möglichst vollständigen allgemeinen Liste.
Beginne mit nur einer Rücklage
Du musst nicht sofort für jede markierte Ausgabe einen eigenen Spartopf eröffnen. Wähle zunächst eine Ausgabe, die bald wiederkommt oder dich beim letzten Mal besonders unter Druck gesetzt hat.
Angenommen, eine jährliche Rechnung beträgt ungefähr 240 Euro. Bei zwölf Monaten Vorlauf entsprechen 240 Euro einem monatlichen Betrag von 20 Euro, die du zurücklegen könntest. Sind es bis zur Fälligkeit nur noch sechs Monate, wären rechnerisch 40 Euro pro Monat nötig.
Falls dieser Betrag gerade nicht in deinen Plan passt, ist das Ergebnis trotzdem hilfreich. Beginne mit einem Betrag, den du tatsächlich beibehalten kannst. So ist wenigstens ein Teil der späteren Rechnung vorbereitet und du erkennst frühzeitig, welcher Betrag noch fehlt.
Dein Ergebnis ist eine Information, kein Urteil. Notwendige Alltagsausgaben haben weiterhin Vorrang.
Das kannst du jetzt tun: Öffne deine Kontoumsätze der vergangenen drei bis sechs Monate. Suche eine wichtige Ausgabe, die nicht monatlich angefallen ist, aber wahrscheinlich wiederkommt. Lege dafür einen kleinen realistischen Betrag fest.
Auch die Verbraucherzentrale empfiehlt, nur ein- oder zweimal jährlich anfallende Kosten auf einen Monatsbetrag umzurechnen und diesen regelmäßig als Rücklage beiseitezulegen.
Wenn du die Rücklage verwendest, hat sie funktioniert
Hast du Geld für eine bestimmte Rechnung zurückgelegt und bezahlst diese Rechnung später damit, bist du nicht wieder bei null. Die Rücklage hat ihre Aufgabe erfüllt.
Du beginnst anschließend erneut mit dem Aufbau für die nächste Fälligkeit. Der Unterschied ist jedoch: Die aktuelle Rechnung musste nicht vollständig aus einem einzigen Gehalt oder aus dem Dispo bezahlt werden.
Je mehr bekannte größere Ausgaben du nach und nach vorbereitest, desto seltener musst du deine Sicherheitsrücklage beanspruchen. Und dabei musst du nicht alles gleichzeitig verändern.
Nie wieder unerwartete Ausgaben: Dein nächster sinnvoller Geldschritt
Ein realistischer Sparplan berücksichtigt nicht nur ruhige Monate. Er gibt auch unregelmäßigen Ausgaben einen Platz. Beginne mit einem Rückblick, unterscheide planbare Ausgaben von echten Überraschungen und wähle zunächst eine einzige Rücklage aus.
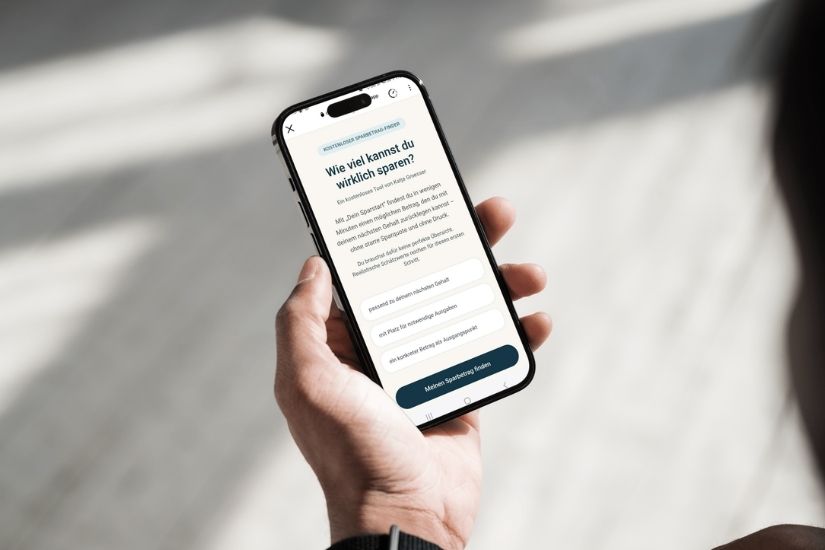
Wenn du herausfinden möchtest, welchen Betrag du mit deinem nächsten Gehalt wirklich zurücklegen kannst, nutze meinen kostenlosen Sparrechner „Dein Sparstart“. Er hilft dir dabei, deine Einnahmen und notwendigen Ausgaben realistisch einzuordnen und einen Sparbetrag zu finden, der zu deinem nächsten Gehaltszeitraum passt.
→ Meinen Sparbetrag kostenlos berechnen
→ Speichere dir dieses Video auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.