Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wie viel kannst du mit deinem nächsten Gehalt wirklich sparen?
Finde mit „Dein Sparstart“ in wenigen Minuten einen möglichen Betrag, den du zurücklegen kannst – passend zu deinem Einkommen und deinen notwendigen Ausgaben, ohne starre Sparquote und ohne Druck.
Du möchtest Rücklagen aufbauen und nimmst dir regelmäßig vor, das Geld zu sparen, das am Monatsende noch übrig ist. Doch wenn der Monat vorbei ist, ist auch das Geld fast vollständig aufgebraucht.
Vielleicht fragst du dich dann, warum du es wieder nicht geschafft hast. Oder du denkst, du müsstest disziplinierter sein und deine Ausgaben noch stärker kontrollieren.
Das bedeutet nicht, dass du schlecht mit Geld umgehen kannst.
Häufig liegt das Problem nicht an fehlender Disziplin, sondern an der Reihenfolge: Wenn deine Rücklage immer erst am Monatsende an der Reihe ist, bekommt sie nur das, was alle anderen Ausgaben übrig lassen.
Wenn du dir das Thema lieber anhören möchtest, findest du hier das vollständige Video:
In diesem Video erfährst du …
- warum Sparen mit dem Rest am Monatsende selten verlässlich funktioniert,
- weshalb fehlende Rücklagen nicht automatisch ein Disziplinproblem sind,
- wie du deinen persönlichen Gehaltszeitraum festlegst,
- welche Ausgaben du zuerst berücksichtigen solltest,
- und wie du einen realistischen Rücklagenbetrag einplanst.
Warum am Monatsende häufig nichts zum Sparen übrig bleibt
Dein Gehalt geht ein. Danach werden Miete, Strom, Versicherungen und andere Fixkosten abgebucht. Du brauchst Geld für Lebensmittel, Drogerie, Tanken oder Fahrkarten.
Vielleicht kommt noch eine höhere Rechnung hinzu. Die Kinder benötigen etwas oder am Auto muss eine Kleinigkeit gemacht werden. Auch Ausgaben, die nicht unbedingt notwendig sind, aber zu deinem normalen Leben gehören, werden von diesem Geld bezahlt.
Je weiter der Monat fortschreitet, desto kleiner wird der Betrag, den du eigentlich zurücklegen wolltest.
Wenn du dann am Monatsende auf dein Konto schaust, ist kaum noch etwas übrig. Das Sparen wird auf den nächsten Monat verschoben und derselbe Ablauf beginnt von vorn.
Das Problem dabei: Deine Rücklage hat weder einen festen Betrag noch einen festen Zeitpunkt bekommen. Sie konkurriert während des gesamten Monats mit jeder anderen Ausgabe.
„Ich spare, was am Monatsende übrig ist“ ist ein guter Vorsatz – aber noch kein konkreter Plan.
So gibst du deinen Rücklagen einen festen Platz
Um Rücklagen aufbauen zu können, musst du nicht von heute auf morgen deinen gesamten Geldalltag verändern. Beginne mit deinem nächsten Gehaltszeitraum und den Zahlen, die du heute hast.
1. Plane von Gehalt zu Gehalt
Betrachte nicht automatisch den Zeitraum vom ersten bis zum letzten Tag des Kalendermonats.
Dein persönlicher Gehaltszeitraum beginnt an deinem Gehaltstag und endet am Tag vor dem nächsten Gehaltseingang.
Wenn dein Gehalt beispielsweise am 25. eingeht, startet deine Planung an diesem Tag. So erkennst du genauer, welches Geld dir bis zum nächsten Gehalt zur Verfügung steht.
2. Sichere deine notwendigen Ausgaben ab
Notiere zunächst dein sicheres Einkommen. Erfasse anschließend die Ausgaben, die du in diesem Gehaltszeitraum bezahlen musst.
Dazu gehören beispielsweise:
- Miete, Versicherungen und Verträge,
- Lebensmittel und Drogerie,
- Tanken, Fahrkarten und notwendige Mobilität,
- gesundheitlich notwendige Ausgaben,
- fällige Mindestzahlungen bei Schulden,
- bekannte größere Ausgaben.
Notwendige Ausgaben haben Vorrang. Erst danach kannst du beurteilen, welcher Rücklagenbetrag zu deinen aktuellen Zahlen passt.
3. Lege einen realistischen Rücklagenbetrag fest
Wähle nicht den Betrag, von dem du glaubst, dass du ihn sparen müsstest. Prüfe, welcher Betrag nach deinen notwendigen Ausgaben tatsächlich möglich ist.
Diesen Betrag kannst du möglichst kurz nach dem Gehaltseingang auf ein separates Rücklagenkonto überweisen. Wenn dein Einkommen regelmäßig eingeht und der gewählte Betrag zuverlässig passt, kannst du die Überweisung später automatisieren.
So erhält deine Rücklage einen festen Platz, bevor sich das Geld mit deinen übrigen Alltagsausgaben vermischt.
Auch ein kleiner Rücklagenbetrag ist ein Anfang
Vielleicht möchtest du gern 200 Euro im Monat zurücklegen.
Bei der Planung stellst du jedoch fest, dass nach deinen notwendigen Ausgaben aktuell nur 40 Euro möglich sind.
Dann lautet dein Ergebnis nicht:
„Ich kann nicht sparen.“
Es lautet:
„In diesem Gehaltszeitraum kann ich 40 Euro für meine Rücklage einplanen.“
Dein Ergebnis ist eine Information, kein Urteil.
Ein kleiner Betrag, den du regelmäßig zurücklegen kannst, hilft dir mehr als ein großes Sparziel, das nicht zu deinem wirklichen Alltag passt.
Wenn in einem anderen Gehaltszeitraum mehr möglich ist, kannst du den Betrag erhöhen. Musst du ihn in einem schwierigen Monat reduzieren, bedeutet das nicht, dass dein Plan falsch war. Ein realistischer Plan darf sich verändern.
Rücklagen aufbauen: Das kannst du jetzt tun
Möchtest du Rücklagen aufbauen, nimm dir zehn Minuten Zeit und beantworte für deinen nächsten Gehaltszeitraum diese drei Fragen:
- Welches sichere Einkommen steht mir zur Verfügung?
- Welche notwendigen Ausgaben muss ich davon bezahlen?
- Welcher Rücklagenbetrag ist danach tatsächlich möglich?
Wähle einen Betrag, den du beibehalten kannst, und gib ihm möglichst kurz nach deinem Gehaltseingang einen festen Platz.
Du musst nicht alles gleichzeitig verändern. Dein erster Schritt besteht darin, nicht mehr auf einen zufälligen Rest am Monatsende zu warten.
Welcher Schritt ist bei dir zuerst an der Reihe?
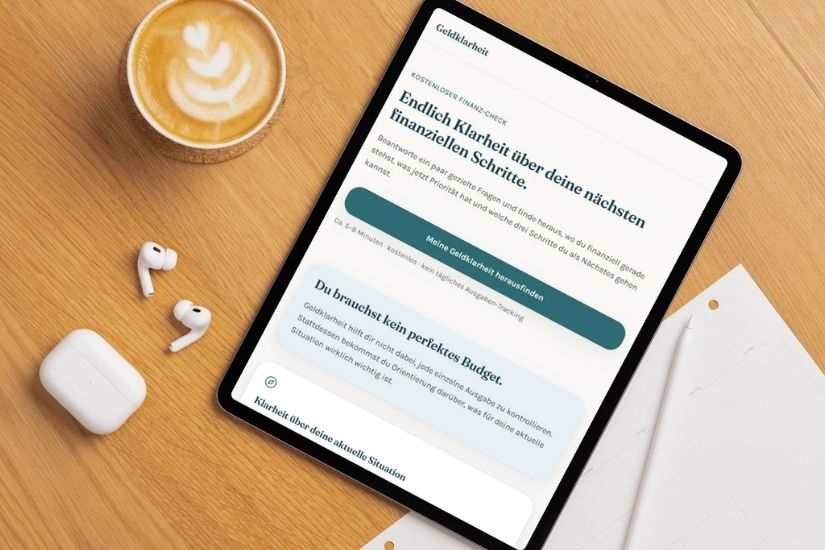
Vielleicht möchtest du Rücklagen aufbauen, weißt aber noch nicht, ob das bereits dein nächster sinnvoller Schritt ist. Je nach Ausgangslage kann es wichtiger sein, zunächst deinen finanziellen Überblick zu klären, dein vorhandenes Geld zu ordnen oder einen wiederkehrenden Engpass zu stabilisieren.
Der kostenlose Geldklarheit-Check hilft dir bei dieser Einordnung. Du beantwortest einige Fragen zu deinem Geldalltag und erhältst anschließend eine persönliche Auswertung mit drei nächsten Schritten. So beginnst du nicht mit einer allgemeinen Sparvorgabe, sondern an dem Punkt, der zu deiner Situation passt.
Kostenlosen Geldklarheit-Check starten →
Du musst nicht am Monatsende hoffen, dass etwas übrig bleibt. Du brauchst Klarheit darüber, welcher Betrag und welcher Schritt jetzt wirklich möglich sind.
→ Speichere dir dieses Video auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.