
Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wie viel kannst du mit deinem nächsten Gehalt wirklich sparen?
Finde mit „Dein Sparstart“ in wenigen Minuten einen möglichen Betrag, den du zurücklegen kannst – passend zu deinem Einkommen und deinen notwendigen Ausgaben, ohne starre Sparquote und ohne Druck.
Du liest über ETF-Sparpläne, Altersvorsorge und langfristigen Vermögensaufbau. Auf deinem Konto ist grundsätzlich Geld vorhanden. Trotzdem bist du unsicher, ob du davon jeden Monat einen festen Betrag investieren kannst.
Denn auf demselben Konto liegen vielleicht auch das Geld für die nächste Versicherungsrechnung, eine geplante Reparatur und die Ausgaben bis zum Monatsende. Ein Teil des Guthabens sieht frei aus, hat aber längst eine Aufgabe.
Genau hier beginnt das Investieren für Anfängerinnen: bei der Frage, welcher Betrag wirklich langfristig verfügbar ist.
Investieren ist ein sinnvoller Teil deiner finanziellen Zukunft sein. Damit ein Sparplan zu deinem Alltag passt, braucht er jedoch eine Grundlage. Du solltest wissen, was dein Geld heute leisten muss, bevor du einen Teil davon für viele Jahre anlegst.
Ein positiver Kontostand ist noch kein freier Betrag
Ein Blick auf deinen Kontostand vermittelt schnell den Eindruck, dass Geld übrig ist. Diese Zahl allein sagt allerdings wenig aus.
Angenommen, auf deinem Konto liegen 2.800 Euro. Davon gehen in den nächsten Tagen noch Miete, Strom und Versicherungen ab. Außerdem möchtest du Geld für die jährliche Kfz-Versicherung zurücklegen. Die Waschmaschine macht bereits ungewöhnliche Geräusche und bis zum nächsten Gehalt liegen noch zwei Wochen Alltag vor dir.
Rechnerisch ist Geld vorhanden. Frei verfügbar ist deshalb noch lange nicht der gesamte Betrag.
Das ist einer der wichtigsten Unterschiede bei der finanziellen Planung:
Geld auf deinem Konto ist nicht automatisch Geld, das du investieren kannst.
- Ein Teil gehört zu deinen laufenden Ausgaben.
- Ein anderer ist für absehbare Rechnungen vorgesehen.
- Rücklagen geben dir Sicherheit, wenn etwas repariert oder ersetzt werden muss.
- Erst was darüber hinaus regelmäßig und langfristig verfügbar bleibt, kommt für den Vermögensaufbau infrage.
Falls du noch nicht erkennen kannst, welcher Betrag welche Aufgabe hat, beginne direkt mit der ersten Einordnung.
Der eigentliche Fehler beim Einstieg
Der Wunsch zu investieren ist nicht das Problem. Schwierig wird es, wenn der Sparplan den Anfang deines Geldsystems sein soll.
Vielleicht richtest du monatlich 100 Euro für einen ETF ein.
- Im ersten Monat funktioniert das.
- Im zweiten Monat wird eine größere Rechnung abgebucht.
- Im dritten Monat brauchst du Geld für eine Reparatur.
Du reduzierst den Sparplan oder setzt ihn vorübergehend aus.
Und an dieser Stelle denkst du vielleicht, dass dir die Disziplin fehlt.
Dabei war der vorgesehene Betrag noch nicht eindeutig von deinem Alltagsgeld und deinen Rücklagen getrennt.
Dein Sparplan benötigt einen Betrag, den dein heutiger Alltag nicht zurückfordert. Andernfalls konkurrieren langfristiger Vermögensaufbau und kurzfristige finanzielle Sicherheit miteinander.
Investieren steht deshalb am Ende einer Reihe von Entscheidungen.
Zuerst klärst du, wie dein Geld aktuell verteilt ist. Danach lässt sich sachlich beurteilen, welcher Teil eine langfristige Aufgabe übernehmen kann.
Dein Einstieg
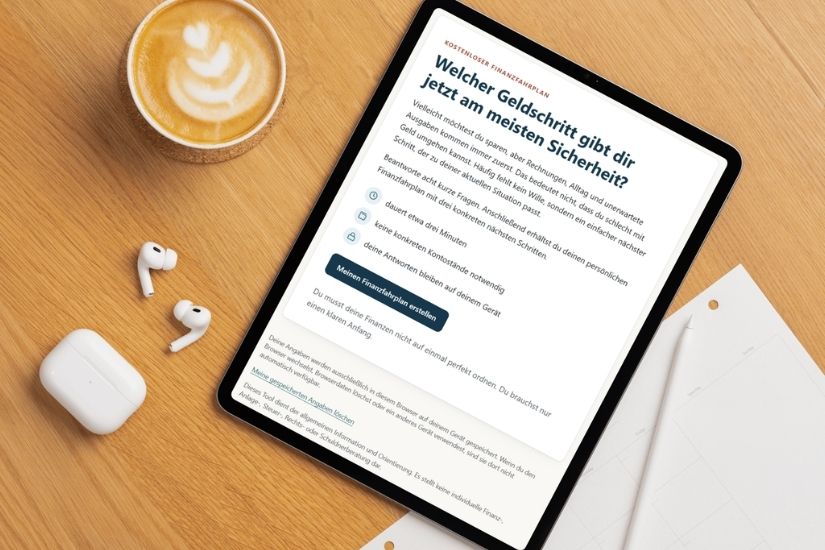
Wenn du dich für ETFs und Sparpläne interessierst, deine finanzielle Basis aber noch nicht geordnet ist, brauchst du wahrscheinlich nicht den nächsten Investitionstipp. Wichtiger ist zunächst, die sinnvolle Reihenfolge für deine Finanzen zu kennen.
Der kostenlose Finanzfahrplan hilft dir, deine aktuelle Situation einzuordnen und deinen nächsten Geldschritt zu erkennen. Er führt dich vom finanziellen Überblick über die Planung deines Gehalts und den Aufbau von Rücklagen bis zum Notgroschen. Auch das Investieren ordnest du als späteren Meilenstein ein – passend zu deiner persönlichen Ausgangslage.
Meinen nächsten Geldschritt finden →
Investieren für Anfängerinnen braucht ein stabiles Fundament
Bevor du dein Geld investieren kannst, erfüllt es mehrere Aufgaben.
Dazu gehören:
- regelmäßige Fixkosten wie Miete, Energie und Versicherungen
- Ausgaben für Lebensmittel, Mobilität und den übrigen Alltag
- unregelmäßige, aber erwartbare Rechnungen
- Rücklagen für Reparaturen, Ersatzkäufe oder Nachzahlungen
- Raten und andere bestehende Verpflichtungen
- ein Sicherheitspuffer für Unvorhergesehenes
Diese Bereiche müssen nicht bis auf den letzten Cent optimiert sein. Du solltest sie jedoch voneinander unterscheiden können.
Wenn alles auf einem Konto liegt, entsteht leicht ein falsches Bild. Das Guthaben wirkt größer als dein tatsächlicher finanzieller Spielraum. Ein Sparplan kann sich dann im Moment der Einrichtung passend anfühlen und wenige Wochen später zu eng werden.
Verfügbar und investierbar sind zwei verschiedene Dinge
Verfügbares Geld kannst du grundsätzlich ausgeben.
Investierbares Geld kannst du voraussichtlich über einen langen Zeitraum entbehren.
Dieser zeitliche Unterschied ist entscheidend. Geld, das du in den kommenden Monaten für eine Rechnung, einen Umzug oder einen notwendigen Kauf brauchst, erfüllt eine andere Aufgabe als Geld für deine Altersvorsorge.
Auch die Verbraucherzentrale ordnet Geldanlagen nach dem Zeitraum ein, in dem das Geld wieder benötigt wird. Kurzfristig benötigte Beträge sollten nicht denselben Schwankungen ausgesetzt sein wie langfristig angelegtes Geld.
Die Frage lautet daher nicht nur: „Wie viel ist am Monatsende übrig?“
Ebenso wichtig ist: „Wie lange kann dieser Betrag unberührt bleiben?“
Die richtige Reihenfolge
Beim Aufbau deiner Finanzen ist die Reihenfolge entscheidend:
Überblick → System → Stabilität → Vermögensaufbau
- Erst Überblick: Du erkennst, was hereinkommt, welche Ausgaben fest gebunden sind und welche finanziellen Aufgaben vor dir liegen.
- Dann System: Du gibst deinem Geld klare Aufgaben und trennst Fixkosten, Alltagsausgaben, Rücklagen und langfristige Ziele voneinander.
- Dann Stabilität: Du baust einen Notgroschen auf, bereitest dich auf unerwartete Ausgaben vor und reduzierst finanziellen Druck.
- Danach Vermögensaufbau: Auf dieser Grundlage wird Investieren zu einem sinnvollen und tragfähigen nächsten Schritt.
Diese Reihenfolge ist nicht langsam. Sie sorgt dafür, dass dein Vermögensaufbau auf einem stabilen Fundament steht.
Wenn du investierst, während deine Alltagsfinanzen noch wackeln oder wichtige Rücklagen fehlen, kann bereits die nächste unerwartete Ausgabe deinen Sparplan ins Wanken bringen.
Möchtest du deine Ausgangslage einordnen und erkennen, welche finanzielle Etappe für dich jetzt sinnvoll ist, hilft dir dabei der kostenlose Finanzfahrplan.
Woran du erkennst, ob Investieren gerade passt
Investieren kann der nächste passende Schritt sein, wenn du deine laufenden Kosten kennst, absehbare Rechnungen berücksichtigt hast und auf einen Sicherheitspuffer zurückgreifen kannst. Zusätzlich sollte der vorgesehene Anlagebetrag regelmäßig frei bleiben und über einen langen Zeitraum nicht für andere Ausgaben gebraucht werden.
Fehlt dir dieser Überblick, musst du dich noch nicht mit der Auswahl eines ETFs beschäftigen. Zuerst braucht dein Geld eine erkennbare Ordnung.
Das schützt dich auch vor einer häufigen Verwechslung: Ein Sparplan allein schafft noch keine finanzielle Stabilität. Er verwendet lediglich einen Betrag, den dein bestehendes System zuverlässig tragen muss.
Investieren für Anfängerinnen beginnt mit einem geklärten Betrag
Investieren für Anfängerinnen beginnt selten mit der Suche nach dem besten ETF. Zuerst solltest du wissen, welcher Teil deines Geldes bereits für deinen Alltag, kommende Ausgaben und deine Absicherung vorgesehen ist.
Diese Einordnung kann dir die Unsicherheit vor dem Investieren nehmen. Du richtest deinen Sparplan dann nicht nach einem zufälligen Kontostand oder einer allgemeinen Empfehlung aus, sondern verwendest einen Betrag, dem du bewusst eine Aufgabe gegeben hast.
Wenn du noch nicht sicher bist, welche finanzielle Grundlage vor dem Investieren sinnvoll ist, kannst du mit dem Finanzfahrplan beginnen. Du verschaffst dir einen Überblick, ordnest dein Gehalt und deine Geldbereiche, planst Rücklagen und deinen Notgroschen und kannst das Investieren anschließend als späteren Meilenstein einordnen.
Kostenlosen Finanzfahrplan starten →
So entsteht eine verlässliche Basis, auf der dein langfristiger Vermögensaufbau aufbauen kann.
Wenn du ehrlich bist: Kennst du den Betrag, den du langfristig investieren kannst – oder orientierst du dich bisher vor allem an deinem aktuellen Kontostand?
→ Speichere dir diesen Beitrag auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.

