Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wo ist dein Geld geblieben?
Mit dem Finanzfahrplan 3.0 siehst du, wohin dein Geld geht, gibst ihm eine Struktur und baust eine Routine auf. Zum Ausdrucken, ohne Excel, ohne Chichi. Für 0 €.
Die Sommerhitze ist vorbei, und langsam hält der Herbst Einzug. Da wir auf das letzte Quartal des Jahres zusteuern, könntest du doch einfach mal deine Finanzen im Herbst ordnen: Bilanz ziehen, nachdenken und dich auf die letzten drei Monate vorbereiten, ohne bis Januar zu warten.
Auch wenn der Herbst eine ruhige Zeit ist, die du vielleicht gerne zu Hause bei einer heißen Tasse Tee und einem guten Buch genießt, bringt er auch Herausforderungen mit sich – die Feiertage rücken näher, Shopping-Events wie der Black Friday stehen an, und plötzlich ist das Konto leer.
Um ein böses Erwachen am Ende eines Jahres zu vermeiden, in dem du dein Bestes getan hast, um deine finanziellen Ziele zu erreichen, zeige ich dir, wie du gut gewappnet durch die Saison kommst, ohne neue Schulden zu machen.
Du erfährst in vier Schritten, wie du dich finanziell auf die kommenden Monate vorbereiten kannst, ohne auf das Leben zu verzichten. Aber noch wichtiger ist: Wir werfen einen genaueren Blick auf unser Bankkonto und darauf, warum der Kontostand nicht unbedingt dem Betrag entspricht, über den wir tatsächlich verfügen können.
Am Ende habe ich noch eine Checkliste für dich, um deine Finanzen einfach zu organisieren.
Kontostand ≠ verfügbares Geld
Ja, wir neigen dazu, nur auf unseren Kontostand zu schauen. Doch der Kontostand allein sagt nichts aus. Er ist nur eine Zahl, die uns leider nicht verrät, ob wir genug Geld haben, um unser bestes Leben zu führen.
Denn: Kontostand ≠ verfügbares Geld.
Es lohnt sich deshalb, genauer hinzusehen:
Welches Geld deines Kontostands ist schon verplant, etwa für Miete, Versicherungen, Rücklagen oder anstehende Abbuchungen?
Erst das, was danach übrig bleibt, ist dein verfügbares Geld:
Kontostand − Fixkosten − Rücklagen − notwendige Ausgaben des Alltags = tatsächlich verfügbares Geld
Ein Beispiel (die Zahlen sind frei gewählt):
2.400 € Kontostand − 1.100 € Fixkosten − 300 € Rücklagen − 500 € Ausgaben des Alltags = 500 € verfügbares Geld.
Wenn du nur auf die 2.400 € schaust, fühlst du dich reicher, als du bist.
Ich bin ehrlich: Ich bin ein großer Fan eines Budgets und der Meinung, dass jede Frau ihre Finanzen im Voraus planen sollte, um finanzielle Sicherheit zu gewinnen.
Doch ein kleines Puzzleteil fehlte mir lange: der Geldbetrag, der bleibt, nachdem alle notwendigen Ausgaben beglichen sind. Das Geld, über das ich frei verfügen kann, ohne Rechenschaft ablegen zu müssen. Um diesen Betrag zu berechnen, musst du erst wissen, wohin dein Geld jeden Monat fließt.
Mit einem Budget – falls du noch keines hast – kannst du deine Ausgaben und Ersparnisse im Voraus planen, und zwar Monat für Monat auf deine persönliche Lebenssituation abgestimmt.
Deine Finanzen im Herbst ordnen
Keine Angst, dieser Finanz-Check-up ist keine umfassende Finanzplanung. Er ist lediglich ein kleiner Check-in mit deinen Finanzen, um zu sehen, ob du noch auf Kurs bist.
Ich habe damit begonnen, weil ich gerne die Ausgaben des Sommers Revue passieren lasse und das letzte Quartal des Jahres mit all seinen Herausforderungen plane. Hinzu kommt, dass wir zu dieser Zeit gerne verreisen, was die Finanzplanung für uns noch anspruchsvoller macht. Lass uns jetz deine Finanzen im Herbst ordnen.
Schritt 1: Ausgaben und Abonnements überprüfen
Nimm dir deine Kontoauszüge der letzten zwei bis drei Monate zur Hand und gehe so vor:
- Abbuchungen durchgehen: Prüfe alle wiederkehrenden monatlichen Abbuchungen, Abonnements, Mitgliedschaften und laufenden Verträge.
- Ehrlich fragen: Beschränke dich nicht auf eine bloße Bestandsaufnahme. Frage dich: Was nutze ich wirklich, und was läuft nur so nebenbei mit?
- Sortieren: Ordne die Ausgaben in die Kategorien „behalten“, „prüfen“ und „kündigen“.
- Fristen notieren: Achte auf die Kündigungsfristen, damit kein Vertrag unnötig verlängert wird.
- Geld umleiten: Kündige, was du nicht mehr nutzt, und überweise das frei werdende Geld direkt auf dein Sparkonto oder zahle damit Schulden schneller ab.
Schritt 2: Belastende Schulden aus dem Sommer angehen
Beim Durchsehen deiner Kontoauszüge fallen dir womöglich typische finanzielle Belastungen des Sommers auf: Urlaubskosten, Kreditkartenabrechnungen, überzogene Konten und Ratenzahlungen.
Verschaffe dir zunächst einen Überblick:
Wem schulde ich wie viel Geld, zu welchem Zinssatz und bei welcher Mindestrate?
Lege dann Prioritäten für die Rückzahlung fest – etwa, indem du zuerst die teuersten Schulden (z. B. Dispokredite) angehst oder aber die kleinsten Beträge zuerst begleichst, um schnell ein Erfolgserlebnis zu haben.
Du musst dich wegen solcher Ausgaben nicht selbst verurteilen. Jetzt ist nur der Zeitpunkt, deine Situation zu prüfen und zu entscheiden, wie du künftig damit umgehen willst.
Wenn dir die Schulden über den Kopf wachsen, hole dir unbedingt Unterstützung bei kostenlosen Schuldnerberatungen.
Schritt 3: Kosten für Feiertage und Winter einplanen
Da die Feiertage und Shopping-Events näherrücken, lohnt es sich, im Voraus zu planen, besonders wenn du ohne neue Schulden durch die Saison kommen und die Zeit genießen möchtest. Ich liebe es, einen Plan zu haben; das gibt mir die beruhigende Gewissheit, vorbereitet zu sein – selbst wenn Unvorhergesehenes passiert.
Erstelle für jedes Ereignis eine Liste mit den üblichen Ausgaben – wie Geschenke, Reisen, Verpflegung, Heizkosten oder Nachzahlungen – und lege fest, wie viel du für Geschenke, Essen und Dekoration ausgeben möchtest.
Teile die Gesamtsumme durch die Monate bis Dezember, um einen monatlichen Betrag zu ermitteln.
Ein Beispiel (die Zahlen sind frei gewählt):
250 € für Geschenke + 120 € für Verpflegung + 80 € für Dekoration = 450 €.
Geteilt durch 3 Monate sind das 150 € pro Monat.
Richte für diesen Betrag ein eigenes „Winterkonto“ ein und beginne damit, das Geld zurückzulegen.
Schritt 4: Spar- und Altersvorsorgeziele überprüfen
Neben all den privaten Ausgaben und Gedanken an die bevorstehenden Feiertage kannst du auch deine Spar- und Altersvorsorgeziele überprüfen.
Hier sind einige Fragen, die du dir stellen kannst:
- Sparziele: Passen die Sparrate und die Ziele noch zu deiner aktuellen Lebenssituation? Vergleiche deinen aktuellen Sparstand mit deinem Ziel für das Jahresende.
- Notgroschen: Verfügst du bereits über einen Notgroschen, und reicht dieser aus? Stocke deine Notfallreserve auf, falls sie durch Ausgaben im Sommer geschrumpft ist.
- Altersvorsorge: Läuft der Dauerauftrag noch? Sind die Verträge noch aktuell? Überprüfe, ob deine Beiträge zur Altersvorsorge im Plan liegen. Wenn es für dich passt, erhöhe die automatischen monatlichen Überweisungen – auch wenn es nur ein kleiner Betrag ist.
Fazit: Der Herbst ist die perfekte Zeit, um dich auf den Jahresendspurt vorzubereiten
Einen Finanz-Check durchzuführen, ist kein großer Aufwand. Er dient deiner finanziellen Gesundheit – besonders wenn Feiertage und Shopping-Events zum Geldausgeben verleiten.
Überprüfe deine Ausgaben und Abonnements, gehe belastende Schulden aus dem Sommer an, plane Kosten für Feiertage und Winter ein und überprüfe deine Spar- und Altersvorsorgeziele. So kannst du die Saison genießen, ohne Schulden zu machen und deine Sparziele aus den Augen zu verlieren.
Deine 30-Tage-Priorität: Du musst natürlich nicht alles auf einmal schaffen. Suche dir einen Schritt aus, der dir gerade am meisten helfen würde, und setze ihn in den nächsten 30 Tagen um. Die anderen folgen danach.
Jetzt liegt es an dir: Hole dir hier deine Checkliste für den Herbst-Finanzcheck.
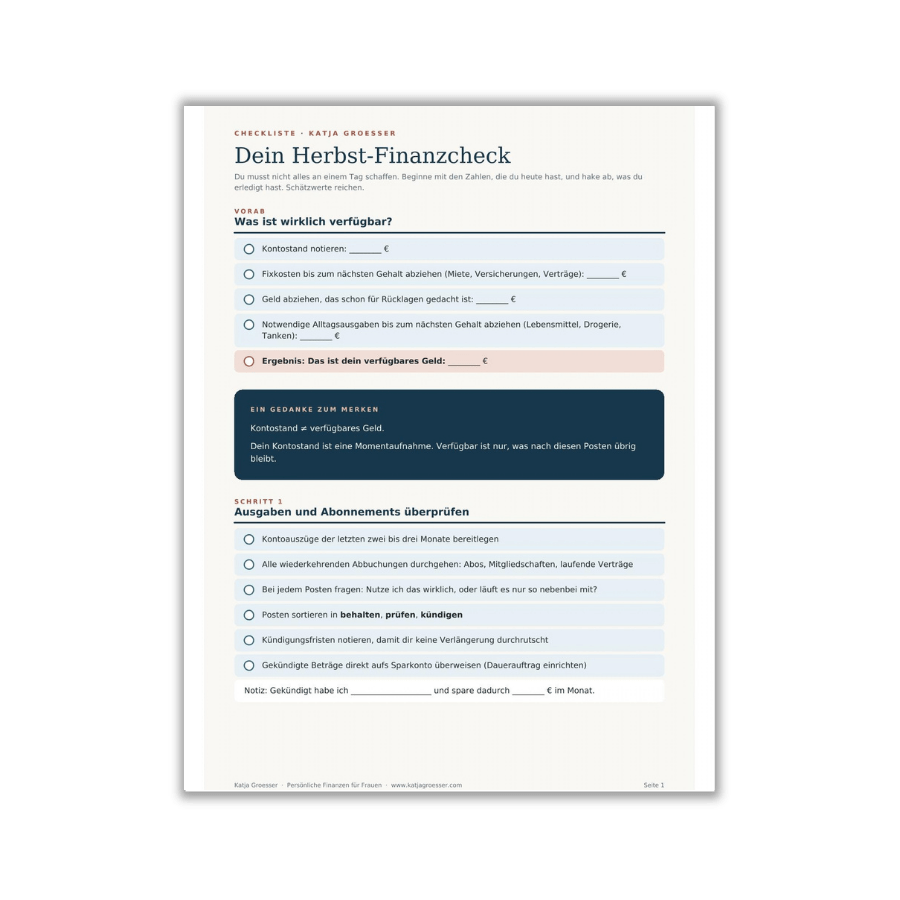
Und wenn du wissen möchtest, wie viel von deinem Kontostand wirklich verfügbar ist: Genau dafür habe ich meine App „Dein Gehaltsplan“ entwickelt.
Häufige Fragen
Wann ist der beste Zeitpunkt für einen Finanzcheck?
Am besten regelmäßig. Der Herbst eignet sich besonders, weil der Sommer noch nachwirkt und die Feiertage noch vor dir liegen. So hast du genug Zeit gegenzusteuern.
Wie viel Notgroschen brauche ich?
Das hängt von deiner Lebenssituation ab, etwa von Fixkosten, Einkommen und Sicherheitsbedürfnis. Hast du noch keinen Notgroschen, beginne mit einer Summe von 1.000 €.
→ Speichere dir dieses Video auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.