Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wo solltest du bei deinen Finanzen anfangen?
Beantworte ein paar gezielte Fragen und finde heraus, wo du gerade stehst, was jetzt Priorität hat und welche drei Schritte du als Nächstes gehen kannst – ohne jeden Cent zu tracken, ohne kompliziertes Budget und ohne dass du dafür auf das verzichten musst, was dir Freude macht.
Vielleicht kommt dein Gehalt regelmäßig herein – und trotzdem bleibt kaum etwas übrig, das du dauerhaft zurücklegen kannst. Der Wunsch, Vermögen aufzubauen, wirkt dann schnell wie ein Ziel für später: wenn du mehr verdienst, keine unerwarteten Ausgaben mehr hast oder deine Finanzen endlich perfekt organisiert sind.
So lange musst du nicht warten. Vermögensaufbau beginnt nicht erst mit einem großen Depot oder einer hohen monatlichen Sparrate. Er beginnt damit, dein vorhandenes Geld so zu ordnen, dass du einen verlässlichen nächsten Schritt erkennen kannst.
In diesem Artikel zeige ich dir, wie du Vermögen aufbauen kannst, wenn du noch keine oder nur geringe Ersparnisse hast. Du erfährst, welche Reihenfolge sinnvoll sein kann, welche Rolle Rücklagen und Schulden spielen und wann langfristiges Investieren dazukommt.
- Vermögen aufbauen beginnt nicht erst beim Investieren
- Wie kann ich von null aus Vermögen aufbauen?
- 1. Verschaffe dir einen ehrlichen Überblick
- 2. Finde einen realistischen freien Betrag
- 3. Plane bekannte größere Ausgaben ein
- 4. Baue eine erste Sicherheitsrücklage auf
- 5. Ordne deine Schulden und deinen Dispo ein
- 6. Vergrößere deinen finanziellen Spielraum schrittweise
- 7. Bereite langfristiges Investieren vor
- So erkennst du, ob dein Vermögen wächst
- Vermögen aufbauen mit wenig Geld: ein realistisches Beispiel
- Fazit: Vermögen entsteht aus einer verlässlichen Reihenfolge
Vermögen aufbauen beginnt nicht erst beim Investieren
Wenn von Vermögensaufbau die Rede ist, denkst du vielleicht zuerst an Aktien, ETFs oder Immobilien. Diese Anlagen können später dazugehören. Sie sind jedoch nicht der Anfang für jede finanzielle Situation.
Vereinfacht betrachtet ist dein Nettovermögen das, was von deinen Vermögenswerten übrig bleibt, wenn du deine Verbindlichkeiten abziehst.
Zu deinen Vermögenswerten können beispielsweise gehören:
- Geld auf Giro-, Tagesgeld- und Sparkonten,
- Wertpapiere in einem Depot,
- der aktuelle Wert einer Immobilie,
- andere Vermögensgegenstände, wenn sie einen realistisch bestimmbaren Verkaufswert haben.
Davon werden offene Verbindlichkeiten wie Ratenkredite, Kreditkartenschulden oder die Restschuld einer Immobilienfinanzierung abgezogen.
Diese Betrachtung macht zwei Dinge sichtbar: Rücklagen sind bereits ein Teil deines Vermögens. Und auch der Abbau von Schulden kann dein Nettovermögen verbessern – selbst wenn dein Kontostand dadurch zunächst nicht wächst.
Wie kann ich von null aus Vermögen aufbauen?
Es gibt keine Reihenfolge, die unabhängig von Einkommen, Lebenssituation und Schulden für jede Frau gleich gut funktioniert.
Als Orientierung kannst du dich jedoch an diesen sieben Schritten entlanghangeln:
- Überblick über deine Ausgangssituation schaffen
- einen realistischen freien Betrag finden
- bekannte größere Ausgaben einplanen
- eine erste Sicherheitsrücklage aufbauen
- Schulden und Dispo einordnen
- deinen finanziellen Spielraum schrittweise vergrößern
- langfristiges Investieren vorbereiten
Du musst diese Schritte nicht in einem perfekten Durchgang erledigen. Häufig überschneiden sie sich. Vielleicht baust du eine kleine Rücklage auf und tilgst gleichzeitig einen Kredit. Oder du überprüfst zuerst mehrere Gehaltszeiträume, bevor du einen festen Sparbetrag festlegst.
Entscheidend ist, dass der nächste Schritt zu deiner tatsächlichen Situation passt.
1. Verschaffe dir einen ehrlichen Überblick
Bevor du einen Sparbetrag bestimmst, brauchst du einen Überblick über das Geld, das bis zu deinem nächsten Gehalt verfügbar ist.
Notiere dafür:
- dein Einkommen und weitere sichere Einnahmen,
- deine notwendigen Fixkosten,
- deine üblichen Alltagsausgaben,
- fällige Kredit- oder Schuldenraten,
- bekannte größere Ausgaben,
- bereits vorhandene Rücklagen.
Du musst dafür nicht jeden Cent der vergangenen zwölf Monate auswerten. Ein Rückblick auf deine letzten Kontoauszüge kann dir bereits zeigen, welche Ausgaben regelmäßig auftreten und welche Kosten du leicht übersiehst.
Besonders hilfreich ist es, nicht nur in Kalendermonaten zu denken. Wenn dein Gehalt beispielsweise am 25. eingeht, reicht dein persönlicher Gehaltszeitraum vom 25. bis zum nächsten Gehaltseingang. Für genau diesen Zeitraum solltest du dein vorhandenes Geld planen.
Ein Überblick schafft nicht automatisch mehr Geld. Er zeigt dir aber, welche Beträge bereits eine Aufgabe haben und welcher Spielraum tatsächlich vorhanden ist. Auch die Verbraucherzentrale empfiehlt, Einnahmen und Ausgaben gegenüberzustellen, bevor Geld für Anschaffungen, Notgroschen oder Vorsorge zurückgelegt wird.
2. Finde einen realistischen freien Betrag
Beim Vermögensaufbau wird häufig mit festen Sparquoten gearbeitet. Eine Prozentzahl kann ein grober Anhaltspunkt sein. Sie sagt aber nicht automatisch, was in deinem Alltag machbar ist.
Wenn du dir vornimmst, jeden Monat 200 Euro zu sparen, nach den notwendigen Ausgaben aber nur 40 Euro sicher verfügbar sind, ist dein Sparziel momentan zu hoch. Das ist keine persönliche Niederlage. Es ist eine wichtige Information für deine Planung.
Beginne deshalb mit der Frage:
Welcher Betrag ist nach meinen notwendigen Ausgaben, bekannten größeren Kosten und einem kleinen Sicherheitspuffer im nächsten Gehaltszeitraum wirklich verfügbar?
Ein kleiner Betrag, den du verlässlich zurücklegst, ist hilfreicher als eine hohe Sparvorgabe, die dich regelmäßig ins Minus bringt. Es kann auch sein, dass momentan kein sicherer Sparbetrag erkennbar ist. Dann besteht dein nächster Schritt darin, deine Ausgaben, ausstehende Zahlungen oder deinen Gehaltszeitraum genauer zu prüfen.
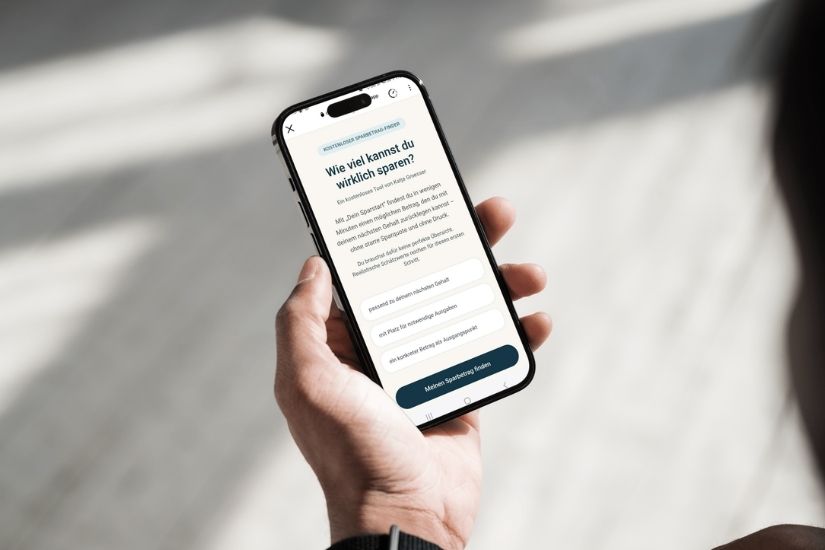
Du möchtest herausfinden, welcher Sparbetrag bei deinem nächsten Gehalt realistisch sein könnte?
Mit meinem kostenlosen Tool „Dein Sparstart“ prüfst du deine Einnahmen und notwendigen Ausgaben für den nächsten Gehaltszeitraum. Du erhältst einen vorsichtigen möglichen Sparbetrag mit Sicherheitspuffer – oder eine klare Einordnung, was du zuerst prüfen solltest, wenn momentan kein verlässlicher Betrag erkennbar ist. Deine eingegebenen Finanzzahlen und dein errechneter Sparbetrag werden nicht übermittelt oder dauerhaft gespeichert.
Meinen möglichen Sparbetrag berechnen
3. Plane bekannte größere Ausgaben ein
Ein Sparplan scheitert häufig nicht an mangelnder Disziplin. Oft fehlt Geld für Ausgaben, die nicht jeden Monat anfallen.
Dazu können gehören:
- Versicherungen mit jährlicher Zahlweise,
- Reparaturen und Wartungen,
- Schulmaterial oder Vereinsbeiträge,
- Geburtstage und Feiertage,
- Nachzahlungen,
- eine geplante Reise oder notwendige Anschaffung.
Solche Ausgaben sind nicht immer überraschend. Ihr genauer Betrag oder Zeitpunkt kann unsicher sein, doch dass sie wiederkommen, ist häufig absehbar.
Lege dafür eigene Rücklagen an. Wenn du beispielsweise in zehn Monaten voraussichtlich 600 Euro benötigst, kannst du prüfen, ob 60 Euro pro Gehaltszeitraum realistisch zurückgelegt werden können. Ist das momentan zu viel, hast du noch Zeit, den Betrag, den Termin oder andere Ausgaben anzupassen.
Diese Rücklagen erfüllen eine andere Aufgabe als dein Notgroschen. Sie sind für bekannte oder erwartbare Kosten bestimmt. Der Notgroschen bleibt dagegen für echte finanzielle Notfälle verfügbar.
4. Baue eine erste Sicherheitsrücklage auf
Wenn deine Waschmaschine plötzlich kaputtgeht oder eine dringende Reparatur notwendig wird, brauchst du schnell verfügbares Geld. Ohne Rücklage bleibt häufig nur der Dispo, die Kreditkarte oder ein neuer Ratenkredit.
Eine Sicherheitsrücklage kann dieses Risiko verringern. Du musst jedoch nicht sofort mehrere Monatsgehälter ansparen. Gerade wenn du bei null beginnst, kann ein kleineres erstes Ziel sinnvoller sein.
Du könntest beispielsweise in Etappen vorgehen:
- einen ersten Betrag für einen typischen kleineren Notfall ansparen,
- die Rücklage auf 1.000 Euro ausbauen,
- anschließend deinen persönlichen Notgroschen festlegen.
Wie hoch dein persönlicher Notgroschen sein sollte, hängt unter anderem von deinen notwendigen Ausgaben, deinem Einkommen, deiner beruflichen Sicherheit, deiner Wohnsituation und deiner Verantwortung für andere Menschen ab. Die häufig genannten zwei bis drei Monatsgehälter sind eine Daumenregel, kein verpflichtender Betrag. Auch die Verbraucherzentrale weist darauf hin, dass die passende Höhe von der individuellen Situation abhängt.
Dein Notgroschen sollte getrennt von deinem Alltagsgeld und kurzfristig verfügbar sein. So erkennst du leichter, welcher Betrag wirklich für Notfälle reserviert ist.
5. Ordne deine Schulden und deinen Dispo ein
Du musst nicht schuldenfrei sein, bevor du deine finanzielle Situation verbessern darfst. Schulden sollten aber in deinen Vermögensplan einbezogen werden.
Verschaffe dir zunächst einen Überblick über:
- die noch offene Summe,
- den Zinssatz und weitere Kosten,
- die monatliche Rate,
- die verbleibende Laufzeit,
- mögliche Sondertilgungen,
- Folgen, wenn eine Zahlung ausbleibt.
Teure kurzfristige Schulden, beispielsweise ein dauerhaft genutzter Dispo, können deinen finanziellen Spielraum stark belasten. Für eine Kontoüberziehung fallen in der Regel Dispozinsen an. Deshalb kann es sinnvoll sein, zunächst eine kleine Sicherheitsrücklage aufzubauen und anschließend besonders teure Schulden gezielt zu reduzieren.
Bei langfristigen Krediten mit niedrigeren Zinsen kann eine andere Aufteilung passen. Ob du zuerst stärker tilgst, parallel sparst oder bereits einen kleinen Betrag investierst, lässt sich nicht pauschal beantworten. Kosten, Risiken, Vertragsbedingungen und deine persönliche Sicherheit müssen gemeinsam betrachtet werden.
Wenn du Rechnungen für Wohnen, Energie oder Lebensunterhalt nicht mehr bezahlen kannst, dauerhaft neue Schulden aufnehmen musst oder den Überblick über Forderungen verloren hast, reicht ein allgemeiner Blogartikel nicht aus. Eine anerkannte Beratung kann deine individuelle Situation prüfen. Über das Deutsche Rote Kreuz findest du eine Schuldnerberatungsstelle in deiner Nähe.
6. Vergrößere deinen finanziellen Spielraum schrittweise
Vermögen kann nur aus Geld entstehen, das du nicht für notwendige Ausgaben oder den Abbau bestehender Verbindlichkeiten brauchst. Um diesen freien Betrag zu vergrößern, gibt es grundsätzlich zwei Hebel: Ausgaben verändern und Einnahmen erhöhen.
Beginne bei den Ausgaben nicht mit einem pauschalen Verzicht.
Prüfe zuerst, wo eine Veränderung spürbar wäre und trotzdem in deinen Alltag passt:
- Nutzt du Abonnements oder Verträge nicht mehr?
- Gibt es jährlich wiederkehrende Kosten, die du günstiger gestalten könntest?
- Entstehen regelmäßig Zusatzkosten, weil größere Ausgaben nicht vorausgeplant sind?
- Welche Ausgaben sind dir wichtig und sollen bewusst bleiben?
Nicht jede Frau kann durch ein paar Änderungen einen großen Betrag freimachen. Sind deine notwendigen Ausgaben bereits hoch, kann ein zusätzliches oder höheres Einkommen der wirksamere Hebel sein. Dazu können eine Gehaltsverhandlung, mehr bezahlte Stunden, eine berufliche Weiterbildung oder eine passende Nebentätigkeit gehören. Welche Möglichkeit realistisch ist, hängt von deiner Zeit, Gesundheit, Betreuungssituation und deinem Beruf ab.
Du brauchst nicht zehn Veränderungen gleichzeitig. Wähle zunächst eine Maßnahme, die deinen freien Betrag dauerhaft verbessert.
7. Bereite langfristiges Investieren vor
Wenn dein laufendes Geld geordnet ist, du notwendige Rücklagen aufgebaut und belastende Schulden eingeordnet hast, kannst du dich mit langfristigem Investieren beschäftigen.
Dabei gelten drei wichtige Grundgedanken:
Investiere nur Geld, das du langfristig nicht brauchst
Geld für die nächste Autoreparatur, eine jährliche Rechnung oder deinen Notgroschen gehört nicht in eine Anlage, deren Wert zwischenzeitlich stark schwanken kann. Sonst müsstest du möglicherweise gerade dann verkaufen, wenn die Kurse gefallen sind.
Rendite gibt es nicht ohne Risiko
Auch breit gestreute ETFs sind keine sicheren Sparprodukte. Ihr Wert kann deutlich fallen. Eine breite Streuung kann das Risiko einzelner Unternehmen verringern, beseitigt das allgemeine Marktrisiko aber nicht.
Verstehe die Anlage, bevor du beginnst
Prüfe unter anderem Kosten, Streuung, Anlageklasse, Laufzeit und Risiken. Entscheide nicht allein aufgrund vergangener Renditen oder einer Empfehlung in sozialen Medien.
Ein breit gestreuter ETF-Sparplan kann für den langfristigen Vermögensaufbau eine mögliche Lösung sein. Ob er zu dir passt, hängt von deinem Ziel, deinem Anlagehorizont und deiner Bereitschaft ab, Wertschwankungen auszuhalten. Investieren ist deshalb ein späterer Meilenstein deines Geldsystems – nicht automatisch der erste Schritt.
So erkennst du, ob dein Vermögen wächst
Ein wachsendes Depot ist nicht das einzige Zeichen für Fortschritt. Dein Nettovermögen kann sich auch verbessern, wenn du:
- deine Rücklagen erhöhst,
- deinen Dispo ausgleichst,
- einen Kredit tilgst,
- planbare Ausgaben erstmals ohne neue Schulden bezahlst,
- regelmäßig einen kleinen Betrag investierst.
Du kannst dein Nettovermögen beispielsweise alle drei oder sechs Monate erfassen.
Addiere dazu deine Vermögenswerte und ziehe deine offenen Verbindlichkeiten ab.
Ein einfaches Beispiel:
- Rücklagen und Guthaben: 3.500 Euro
- Depotwert: 2.000 Euro
- offene Verbindlichkeiten: 4.000 Euro
- Nettovermögen: 1.500 Euro
Wenn du drei Monate später 300 Euro mehr zurückgelegt und 450 Euro Schulden getilgt hast, ist dein Nettovermögen um 750 Euro gestiegen – auch wenn dein Depot in dieser Zeit unverändert geblieben ist.
Bei einer Immobilie oder anderen schwer bewertbaren Vermögenswerten ist die Berechnung weniger eindeutig. Für deinen persönlichen Überblick reicht eine vorsichtige, nachvollziehbare Schätzung. Es geht nicht darum, deinen Wert auf eine Zahl zu reduzieren. Die Zahl soll dir lediglich zeigen, ob deine finanziellen Entscheidungen langfristig in die gewünschte Richtung führen.
Vermögen aufbauen mit wenig Geld: ein realistisches Beispiel
Nehmen wir an, nach allen notwendigen Ausgaben bleiben in deinem nächsten Gehaltszeitraum voraussichtlich 80 Euro übrig.
Statt sofort die gesamten 80 Euro zu investieren, könntest du zunächst so vorgehen:
- 50 Euro gehen in deine erste Sicherheitsrücklage.
- 30 Euro legst du für eine bekannte jährliche Ausgabe zurück.
Sobald die Rücklage für diese Ausgabe vollständig ist, wird der dafür vorgesehene Betrag wieder frei. Hast du außerdem deine erste Sicherheitsrücklage erreicht, kannst du neu entscheiden:
- Soll dein Notgroschen weiter wachsen?
- Gibt es teure Schulden, die du schneller reduzieren möchtest?
- Kann ein Teil des Betrags langfristig investiert werden?
So entwickelt sich dein Vermögensaufbau mit deiner Situation. Du musst nicht heute festlegen, wie du in fünf Jahren jeden Euro verteilen wirst. Du brauchst eine sinnvolle Aufgabe für das Geld aus deinem nächsten Gehalt.
Fazit: Vermögen entsteht aus einer verlässlichen Reihenfolge
Du musst nicht mit einer hohen Sparrate oder einem Wertpapierdepot beginnen, um Vermögen aufbauen zu können. Der Anfang ist oft unspektakulärer: Du schaffst Überblick, planst dein nächstes Gehalt, berücksichtigst größere Ausgaben und legst einen Betrag zurück, der deinen Alltag nicht sofort wieder ins Wanken bringt.
Aus diesem ersten Betrag kann eine Sicherheitsrücklage werden. Danach folgen – abhängig von deiner Situation – ein größerer Notgroschen, der Abbau belastender Schulden und das langfristige Investieren.
Wenn du noch nicht weißt, welcher Betrag für deinen Anfang realistisch ist, starte mit „Dein Sparstart“. Das kostenlose Tool hilft dir zu prüfen, was du mit deinem nächsten Gehalt vorsichtig zurücklegen könntest. Du brauchst dafür weder eine perfekte Sparquote noch einen perfekten Monat.
→ Speichere dir diesen Beitrag auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.