Dieser Beitrag kann Affiliate Links enthalten. Bitte lies meinen Hinweis für weitere Informationen.
Wo solltest du bei deinen Finanzen anfangen?
Beantworte ein paar gezielte Fragen und finde heraus, wo du gerade stehst, was jetzt Priorität hat und welche drei Schritte du als Nächstes gehen kannst – ohne jeden Cent zu tracken, ohne kompliziertes Budget und ohne dass du dafür auf das verzichten musst, was dir Freude macht.
Du vergleichst Preise, kaufst manches gebraucht und kündigst Abos, die du nicht mehr nutzt. Trotzdem möchtest du nicht bei jeder Ausgabe überlegen müssen, ob du sie dir erlauben darfst.
Vielleicht fragst du dich deshalb, wie eine sparsame Lebensweise aussehen kann, die wirklich zu deinem Alltag passt. Eine, bei der du Geld zurücklegen kannst, ohne dir ständig etwas zu verbieten.
Sparsam zu leben bedeutet für mich nicht, möglichst wenig auszugeben. Es bedeutet, bewusster zu entscheiden: Was ist mir wichtig? Was nutze ich wirklich? Und an welchen Stellen möchte ich mein Geld lieber für etwas anderes zurückhalten?
In diesem Artikel zeige ich dir 20 praktische Möglichkeiten, wie du im Alltag sparsamer leben kannst. Du musst nicht alle davon umsetzen. Suche dir zunächst die Idee aus, die dir leichtfällt und zu deinem Leben passt.
- Was bedeutet eine sparsame Lebensweise?
- Lohnt sich eine sparsame Lebensweise?
- Sparsam leben heißt nicht, überall weniger auszugeben
- 20 Tipps für eine sparsame Lebensweise
- 1. Persönliche Geschenke selbst machen
- 2. Eine No-Spend-Woche ausprobieren
- 3. Dinge gebraucht kaufen
- 4. Sparbeträge automatisch überweisen
- 5. Lebensmittelverschwendung vermeiden
- 6. Energie bewusster nutzen
- 7. Preise gezielt vergleichen
- 8. Abonnements und Mitgliedschaften prüfen
- 9. Geld für kleine Freuden einplanen
- 10. Die Bibliothek nutzen
- 11. Selber machen statt sofort kaufen
- 12. Transportkosten überprüfen
- 13. Kostenlose Versionen bewusst testen
- 14. Kostenlose Workshops und Kurse finden
- 15. Freizeit günstiger gestalten
- 16. Dinge tauschen oder teilen
- 17. Gemeinsam kochen und essen
- 18. Gemeinschaftsgärten nutzen
- 19. Dinge pflegen und reparieren
- 20. Möbel und Dekoration aufarbeiten
- Welche Spartipps passen wirklich zu deinem Alltag?
- Damit das gesparte Geld nicht wieder verschwindet
- Was du mit dem gesparten Geld machen kannst
- Fazit: Eine sparsame Lebensweise braucht keine Perfektion
Was bedeutet eine sparsame Lebensweise?
Eine sparsame Lebensweise bedeutet, mit Geld und anderen Ressourcen bewusst umzugehen. Du gibst dein Geld nicht automatisch aus, nur weil etwas verfügbar, reduziert oder gerade bequem ist. Stattdessen prüfst du, was du wirklich brauchst und welchen Wert eine Ausgabe für dich hat.
Dabei darfst du für Dinge, die dir wichtig sind, weiterhin Geld ausgeben. Vielleicht kaufst du hochwertige Lebensmittel, reist gerne oder möchtest deinen Kindern bestimmte Erlebnisse ermöglichen. An anderer Stelle leihst, reparierst oder kaufst du gebraucht.
Welche Entscheidungen richtig sind, hängt von deinen Prioritäten, deinem Einkommen und deinem Alltag ab. Du musst deine Finanzen deshalb nicht mit denen anderer vergleichen.
Sparsamkeit ist kein Wettbewerb darin, wer mit dem wenigsten Geld auskommt. Sie soll dir helfen, dein vorhandenes Geld gezielter für dein Leben einzusetzen.
Lohnt sich eine sparsame Lebensweise?
Eine sparsame Lebensweise kann sich finanziell lohnen. Sie kann außerdem dazu beitragen, Dinge länger zu nutzen und weniger Ressourcen zu verbrauchen.
Wie groß die Ersparnis tatsächlich ist, hängt allerdings von deiner Ausgangssituation ab. Wenn deine notwendigen Ausgaben bereits fast dein gesamtes Einkommen beanspruchen, lassen sich nicht beliebig viele Kosten reduzieren. Das ist kein persönliches Versagen. Spartipps können fehlenden finanziellen Spielraum nicht vollständig ausgleichen.
Wenn du Spielraum hast, kann ein bewusster Umgang mit deinen Ausgaben in drei Bereichen helfen.
1. Mehr Sicherheit bei unerwarteten Ausgaben
Das Geld, das du regelmäßig nicht ausgibst, kannst du als Rücklage auf ein separates Konto überweisen. So entsteht nach und nach ein finanzielles Polster für eine Autoreparatur, eine höhere Nachzahlung oder einen kaputten Kühlschrank.
Eine Rücklage verhindert nicht jede finanzielle Schwierigkeit. Sie kann aber dafür sorgen, dass eine unerwartete Ausgabe nicht sofort deinen gesamten Monat durcheinanderbringt oder über den Dispo finanziert werden muss.
2. Mehr Spielraum für deine Ziele
Vielleicht möchtest du für einen Urlaub sparen, eine größere Anschaffung ohne Kredit bezahlen oder später mit dem Investieren beginnen. Eine sparsame Lebensweise kann dir helfen, dafür Geld freizuhalten.
Wichtig ist, dass das gesparte Geld nicht einfach auf dem Alltagskonto liegen bleibt. Dort vermischt es sich schnell mit den nächsten Einkäufen. Gib ihm deshalb möglichst früh einen konkreten Zweck.
3. Bewusster mit Geld und Dingen umgehen
Sparsam zu leben kann deinen Blick auf Konsum verändern. Du bemerkst eher, was du bereits besitzt, welche Käufe dir wirklich etwas bedeuten und welche nur aus Gewohnheit entstehen.
Das heißt nicht, dass jeder spontane Kauf falsch ist. Es geht darum, wieder selbst zu entscheiden, anstatt Angebote, Werbung oder Routinen für dich entscheiden zu lassen.
Sparsam leben heißt nicht, überall weniger auszugeben
Wenn du versuchst, jede Ausgabe gleichzeitig zu reduzieren, wird Sparen schnell anstrengend. Außerdem kosten manche Sparmaßnahmen mehr Zeit, als sie dir finanziell bringen.
Beginne deshalb nicht mit zwanzig neuen Regeln. Wähle ein oder zwei Bereiche, bei denen das Verhältnis aus Aufwand und Ersparnis für dich stimmt.
Du kannst dich zum Beispiel fragen:
- Welche Ausgabe ärgert mich regelmäßig?
- Was bezahle ich, obwohl ich es kaum nutze?
- Wo kaufe ich aus Bequemlichkeit doppelt?
- Welche Dinge könnte ich leihen, teilen oder gebraucht kaufen?
- In welchem Bereich möchte ich ausdrücklich nicht sparen?
Die letzte Frage ist genauso wichtig wie die anderen. Eine sparsame Lebensweise wird eher dauerhaft funktionieren, wenn sie Platz für Freude und persönliche Prioritäten lässt.
Welche Veränderung passt zu deiner Geldsituation?
Eine Sparmaßnahme ist nur dann hilfreich, wenn sie zu deiner tatsächlichen Ausgangslage passt. Wenn du bereits etwas Spielraum hast, kann eine gezielte Veränderung daraus eine Rücklage machen. Wenn deine notwendigen Ausgaben dagegen fast dein gesamtes Einkommen beanspruchen oder du regelmäßig im Minus landest, brauchst du möglicherweise zuerst einen anderen Schritt.
Der kostenlose Geldklarheit-Check hilft dir herauszufinden, wo du finanziell gerade stehst und welcher Bereich zuerst Aufmerksamkeit braucht. Nach einigen Fragen erhältst du eine persönliche Auswertung mit drei nächsten Schritten.
Kostenlosen Geldklarheit-Check starten →
20 Tipps für eine sparsame Lebensweise
Die folgenden Ideen sind keine Aufgabenliste. Einige passen zu einem Familienhaushalt, andere eher zu einer alleinlebenden Frau oder zu einem bestimmten Wohnort. Nimm dir heraus, was deinen Alltag wirklich leichter macht.
1. Persönliche Geschenke selbst machen
Ein selbst gemachtes Geschenk kann günstiger und persönlicher sein als ein schneller Kauf. Das kann etwas Gebackenes, ein gerahmtes Foto, eine kleine Pflanze aus einem Ableger oder gemeinsam verbrachte Zeit sein.
Behalte trotzdem die Materialkosten und deinen Zeitaufwand im Blick. Selbermachen spart nicht automatisch Geld. Es lohnt sich vor allem, wenn du vorhandene Materialien nutzt und Freude daran hast.
2. Eine No-Spend-Woche ausprobieren
In einer No-Spend-Woche kaufst du abgesehen von notwendigen Ausgaben nichts Zusätzliches. Du nutzt Lebensmittel, Pflegeprodukte und Freizeitmöglichkeiten, die bereits vorhanden sind.
Die Woche soll keine Strafe sein. Sie kann dir zeigen, welche Ausgaben aus Gewohnheit entstehen und was dir tatsächlich fehlt. Wenn eine ganze Woche zu viel ist, beginne mit zwei oder drei Tagen.
3. Dinge gebraucht kaufen
Möbel, Bücher, Kleidung, Kinderbedarf oder Sportausrüstung werden häufig nur kurze Zeit genutzt und sind gebraucht deutlich günstiger erhältlich.
Prüfe bei größeren Anschaffungen Zustand, Funktionsfähigkeit und mögliche Folgekosten. Bei sicherheitsrelevanten Produkten ist ein niedriger Preis nicht das einzige Entscheidungskriterium.
4. Sparbeträge automatisch überweisen
Wenn du einen Betrag regelmäßig zurücklegen möchtest, richte kurz nach dem Gehaltseingang einen Dauerauftrag auf ein separates Rücklagenkonto ein. So musst du die Entscheidung nicht jeden Monat neu treffen.
Der Betrag sollte zu deinem tatsächlichen Gehaltszeitraum passen. Ein kleiner Betrag, den du verlässlich zurücklegen kannst, hilft dir mehr als ein zu hoher Sparbetrag, den du später zurücküberweisen musst.
5. Lebensmittelverschwendung vermeiden
Bevor du einkaufen gehst, prüfe Kühlschrank, Gefrierschrank und Vorräte. Plane einige Mahlzeiten mit dem, was bereits da ist, und schreibe erst dann deine Einkaufsliste.
Reste lassen sich oft am nächsten Tag als Mittagessen mitnehmen oder zu Suppe, Auflauf, Salat oder Pfannengericht verarbeiten. Dabei sparst du nicht nur Geld, sondern wirfst auch weniger Lebensmittel weg.
Weitere Ideen zur Verwertung von Lebensmitteln findest du bei der Bundesinitiative „Zu gut für die Tonne!“.
6. Energie bewusster nutzen
Beim Energieverbrauch helfen häufig einfache Routinen: Licht in ungenutzten Räumen ausschalten, Geräte nicht unnötig im Stand-by lassen, Wasch- und Spülmaschine sinnvoll füllen und die Raumtemperatur bewusst einstellen.
Welche Maßnahme bei dir wirklich etwas verändert, hängt von deinem Haushalt und den vorhandenen Geräten ab. Prüfe deshalb deine Abrechnung und deinen Verbrauch, bevor du viel Geld für angebliche Sparprodukte ausgibst.
7. Preise gezielt vergleichen
Du musst nicht für jeden Einkauf mehrere Geschäfte abfahren. Es reicht oft, die Preise der Produkte zu kennen, die du regelmäßig kaufst.
Kassenbons können dabei hilfreich sein. Wenn du sie eine Zeit lang aufbewahrst oder fotografierst, erkennst du leichter, welche Angebote tatsächlich günstig sind. Achte neben dem Verkaufspreis auch auf den Grundpreis und die Packungsgröße.
8. Abonnements und Mitgliedschaften prüfen
Gehe deine Kontoauszüge durch und notiere alle regelmäßigen Abbuchungen. Frage dich bei jedem Abo:
- Nutze ich es noch?
- Würde ich es heute erneut abschließen?
- Gibt es eine günstigere Variante, die ausreicht?
Kündige nicht automatisch alles. Ein häufig genutztes Angebot darf seinen Preis wert sein. Entscheidend ist, dass du dich bewusst dafür entscheidest.
Beim Teilen von Mitgliedschaften oder Streaming-Abos solltest du vorher prüfen, ob die jeweiligen Nutzungsbedingungen das erlauben.
9. Geld für kleine Freuden einplanen
Eine sparsame Lebensweise braucht Platz für Dinge, die einfach Freude machen. Plane deshalb einen realistischen Betrag für Cafébesuche, Bücher, Hobbys oder andere persönliche Wünsche ein.
Wenn dieses Geld von Anfang an vorgesehen ist, musst du nicht jede kleine Ausgabe rechtfertigen. Gleichzeitig weißt du, welcher Betrag für den restlichen Gehaltszeitraum noch verfügbar ist.
10. Die Bibliothek nutzen
In Bibliotheken kannst du nicht nur Bücher ausleihen. Je nach Angebot findest du dort Zeitschriften, Filme, Hörbücher, digitale Medien, Veranstaltungen oder Arbeitsplätze.
Bevor du ein Buch kaufst, das du wahrscheinlich nur einmal liest, kannst du zuerst im Katalog deiner örtlichen Bibliothek nachsehen.
11. Selber machen statt sofort kaufen
Manches lässt sich mit wenig Aufwand selbst herstellen oder erledigen. Das gilt zum Beispiel für einfache Reinigungsmischungen, kleinere Reparaturen, Dekoration oder vorbereitete Mahlzeiten.
Rechne jedoch Material, benötigte Werkzeuge und Zeit mit ein. Wenn du erst eine umfangreiche Ausstattung kaufen musst, ist Selbermachen nicht unbedingt die günstigere Lösung.
12. Transportkosten überprüfen
Ein Auto verursacht neben Kraftstoff weitere Kosten: Versicherung, Steuern, Wartung, Reparaturen und Wertverlust. Trotzdem ist es abhängig vom Wohnort, der Arbeit und der Familie nicht für jede Frau verzichtbar.
Prüfe deshalb ohne pauschale Vorgaben, was bei dir möglich ist: Wege bündeln, Fahrgemeinschaften bilden, kürzere Strecken mit dem Fahrrad zurücklegen oder für einzelne Fahrten öffentliche Verkehrsmittel nutzen.
Schon weniger unnötige Einzelfahrten können Kosten und Zeit sparen.
13. Kostenlose Versionen bewusst testen
Nutze bei Software und digitalen Diensten zunächst eine kostenlose Version oder einen begrenzten Testzeitraum, wenn dieser wirklich zur Kaufentscheidung beiträgt.
Notiere dir das Enddatum und kündige rechtzeitig, falls du den Dienst nicht weiterverwenden möchtest. Sonst wird aus einem kostenlosen Test schnell eine weitere regelmäßige Abbuchung.
14. Kostenlose Workshops und Kurse finden
Bibliotheken, Volkshochschulen, Familienzentren, Vereine und andere Einrichtungen bieten je nach Region kostenlose oder günstige Veranstaltungen an.
Suche gezielt nach einem Thema, das du wirklich lernen möchtest. Ein kostenloser Kurs spart dir nur dann Geld, wenn du ihn auch nutzt und nicht parallel mehrere kostenpflichtige Angebote buchst.
15. Freizeit günstiger gestalten
Ein schöner freier Tag muss nicht viel kosten. Spaziergänge, Wanderungen, Picknicks, kostenlose Ausstellungen, öffentliche Veranstaltungen oder ein gemeinsamer Spieleabend können eine Alternative zu teuren Unternehmungen sein.
Schaue in den Veranstaltungskalender deiner Stadt oder Gemeinde. Dort findest du häufig Angebote, die im Alltag leicht übersehen werden.
16. Dinge tauschen oder teilen
Bohrmaschine, Leiter, Gartengeräte oder selten benötigte Küchengeräte müssen nicht in jedem Haushalt vorhanden sein. Vielleicht kannst du sie in der Familie, im Freundeskreis oder in der Nachbarschaft ausleihen.
Sprich vorher ab, wie lange du den Gegenstand benötigst und was bei einem Schaden passiert. Klare Absprachen erhalten nicht nur Dinge, sondern auch Beziehungen.
17. Gemeinsam kochen und essen
Ein gemeinsamer Kochabend kann günstiger sein als ein Restaurantbesuch und trotzdem etwas Besonderes bleiben. Jede Person bringt beispielsweise eine Zutat mit oder ihr teilt die Kosten für den Einkauf.
Auch im Familienalltag kann gemeinsames Vorbereiten helfen: Wenn mehrere Portionen gekocht werden, steht für einen weiteren Tag bereits eine Mahlzeit bereit.
18. Gemeinschaftsgärten nutzen
Wenn du keinen eigenen Garten hast, kann ein Gemeinschaftsgarten eine Möglichkeit sein, Kräuter, Obst oder Gemüse anzubauen und gleichzeitig Menschen aus deiner Umgebung kennenzulernen.
Ob du dadurch viel Geld sparst, hängt von Mitgliedsbeiträgen, Ausstattung, Ertrag und Zeitaufwand ab. Der Wert kann auch im gemeinsamen Erlebnis und im Wissen über Lebensmittel liegen.
19. Dinge pflegen und reparieren
Regelmäßige Pflege kann die Lebensdauer von Kleidung, Möbeln, Fahrrädern und Haushaltsgeräten verlängern. Kleine Schäden solltest du möglichst früh beheben, bevor daraus eine größere Reparatur wird.
Wenn du eine Reparatur nicht selbst durchführen kannst, frage nach den Kosten und vergleiche sie mit einer Ersatzanschaffung. Ein Repair-Café oder eine örtliche Reparaturwerkstatt kann ebenfalls eine Anlaufstelle sein.
20. Möbel und Dekoration aufarbeiten
Ein neuer Anstrich, andere Griffe oder ein ausgetauschter Bezug können einem vorhandenen Möbelstück ein neues Aussehen geben. Das ist besonders sinnvoll, wenn das Stück stabil ist und nur optisch nicht mehr zu dir passt.
Auch hier gilt: Verwende möglichst vorhandene Materialien und prüfe vorab die Kosten. Upcycling soll kein neuer Anlass sein, zahlreiche Bastelprodukte zu kaufen.
Welche Spartipps passen wirklich zu deinem Alltag?
Zwanzig Ideen können schnell nach zwanzig neuen Aufgaben aussehen. So ist diese Liste nicht gemeint.
Wähle zunächst einen Bereich, der dich regelmäßig Geld kostet oder ärgert. Vielleicht ist es ein ungenutztes Abo, zu viel weggeworfenes Essen oder die Gewohnheit, für kurze Wege immer das Auto zu nehmen.
Probiere eine Veränderung für vier Wochen aus. Danach kannst du prüfen:
- Wie viel Geld habe ich tatsächlich weniger ausgegeben?
- Wie viel Zeit oder Energie hat mich die Veränderung gekostet?
- Möchte ich sie beibehalten?
- Was soll mit der Ersparnis geschehen?
So erkennst du, welche Form der Sparsamkeit zu deinem Leben passt. Eine Maßnahme, die du dauerhaft umsetzt, ist wertvoller als ein perfekter Sparplan, den du nach wenigen Tagen aufgibst.
Damit das gesparte Geld nicht wieder verschwindet
Weniger auszugeben ist nur der erste Schritt. Wenn das Geld auf deinem Alltagskonto bleibt, fühlt es sich weiterhin verfügbar an und wird möglicherweise für etwas anderes ausgegeben.
Mach deine Ersparnis deshalb sichtbar:
- Entscheide, welche Ausgabe du reduzieren möchtest.
- Beobachte, wie viel du dadurch tatsächlich sparst.
- Überweise diesen Betrag auf ein separates Rücklagenkonto.
- Gib der Rücklage einen konkreten Namen, zum Beispiel „Autoreparaturen“, „Jahresrechnungen“ oder „erste Sicherheitsrücklage“.
Du musst dafür nicht jeden einzelnen gesparten Euro übertragen. Es kann reichen, am Ende der Woche oder kurz vor dem nächsten Gehalt einen realistischen Betrag zu verschieben.
Erst wenn das Geld einen eigenen Platz bekommt, wird aus einer guten Sparidee nach und nach finanzielle Sicherheit.
Was du mit dem gesparten Geld machen kannst
Nicht jeder freie Euro muss sofort investiert werden. Bevor du langfristig Geld anlegst, sollte dein Alltag ausreichend stabil sein.
Eine mögliche Reihenfolge ist:
- planbare größere Ausgaben berücksichtigen,
- eine erste Sicherheitsrücklage aufbauen,
- einen persönlichen Notgroschen vorbereiten,
- teure Schulden oder einen genutzten Dispo einordnen,
- anschließend langfristiges Investieren prüfen.
Welche Reihenfolge für dich passt, hängt von deiner Situation ab. Wenn du über ETFs, Altersvorsorge oder Vermögensaufbau nachdenkst, hilft dir mein Artikel Investieren für Anfängerinnen: Was du vorher klären solltest bei der Einordnung.
Vielleicht sparst du bereits an verschiedenen Stellen, bist dir aber noch nicht sicher, welche Aufgabe das freie Geld zuerst bekommen sollte. Je nach Situation kann es sinnvoll sein, zunächst planbare Ausgaben zu berücksichtigen, einen ersten Puffer aufzubauen, den Dispo einzuordnen oder später mit dem Investieren zu beginnen.
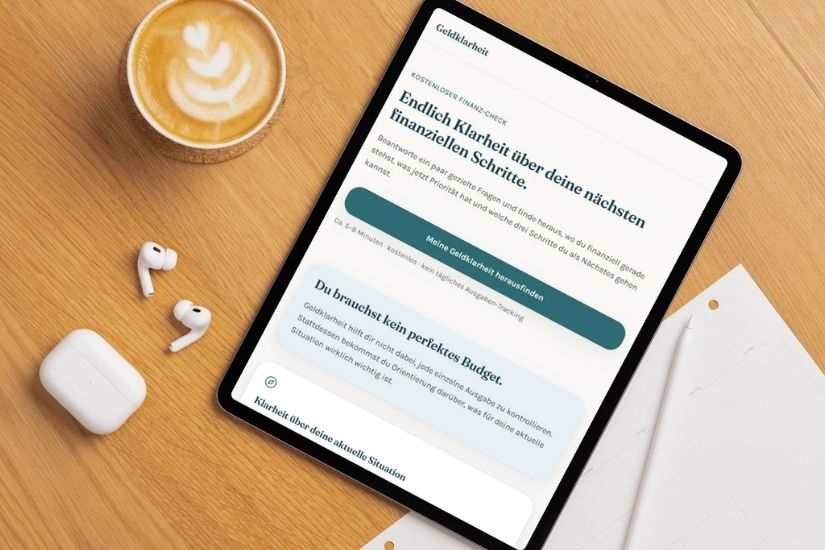
Der kostenlose Geldklarheit-Check hilft dir, diese Ausgangslage zu ordnen. Du beantwortest einige Fragen zu deinem Geldalltag und erhältst eine persönliche Auswertung mit drei nächsten Schritten.
Meine drei nächsten Geldschritte erhalten →
Fazit: Eine sparsame Lebensweise braucht keine Perfektion
Sparsam zu leben bedeutet nicht, jede Ausgabe zu vermeiden. Es bedeutet, dein Geld bewusster für das einzusetzen, was dir wichtig ist, und vorhandene Möglichkeiten besser zu nutzen.
Beginne deshalb nicht mit allen 20 Ideen gleichzeitig. Wähle eine einzige Veränderung, die zu deinem Alltag passt, und teste sie vier Wochen lang. Prüfe danach, wie viel Geld du tatsächlich weniger ausgegeben hast, welchen Aufwand die Veränderung verursacht hat und ob du sie beibehalten möchtest.
Dann folgt der entscheidende Schritt: Gib dem gesparten Geld einen festen Platz und eine konkrete Aufgabe. Erst dadurch wird aus einer guten Sparidee nach und nach eine Rücklage.
Wenn du noch nicht sicher bist, ob bei dir zuerst Überblick, Geldordnung, Rücklagen oder ein bestehender Engpass an der Reihe sind, starte mit dem kostenlosen Geldklarheit-Check. Du erhältst eine persönliche Auswertung mit drei nächsten Schritten, die zu deiner aktuellen Situation passen.
Kostenlosen Geldklarheit-Check starten →
Du musst nicht überall sparen. Eine passende Veränderung und ein klarer Platz für das gesparte Geld reichen als Anfang.
→ Speichere dir diesen Beitrag auf deinem Pinterest-Board, damit du ihn jederzeit wiederfindest.